Minería
Canadá vs. Estados Unidos: la batalla por la próxima generación de minas latinoamericanas
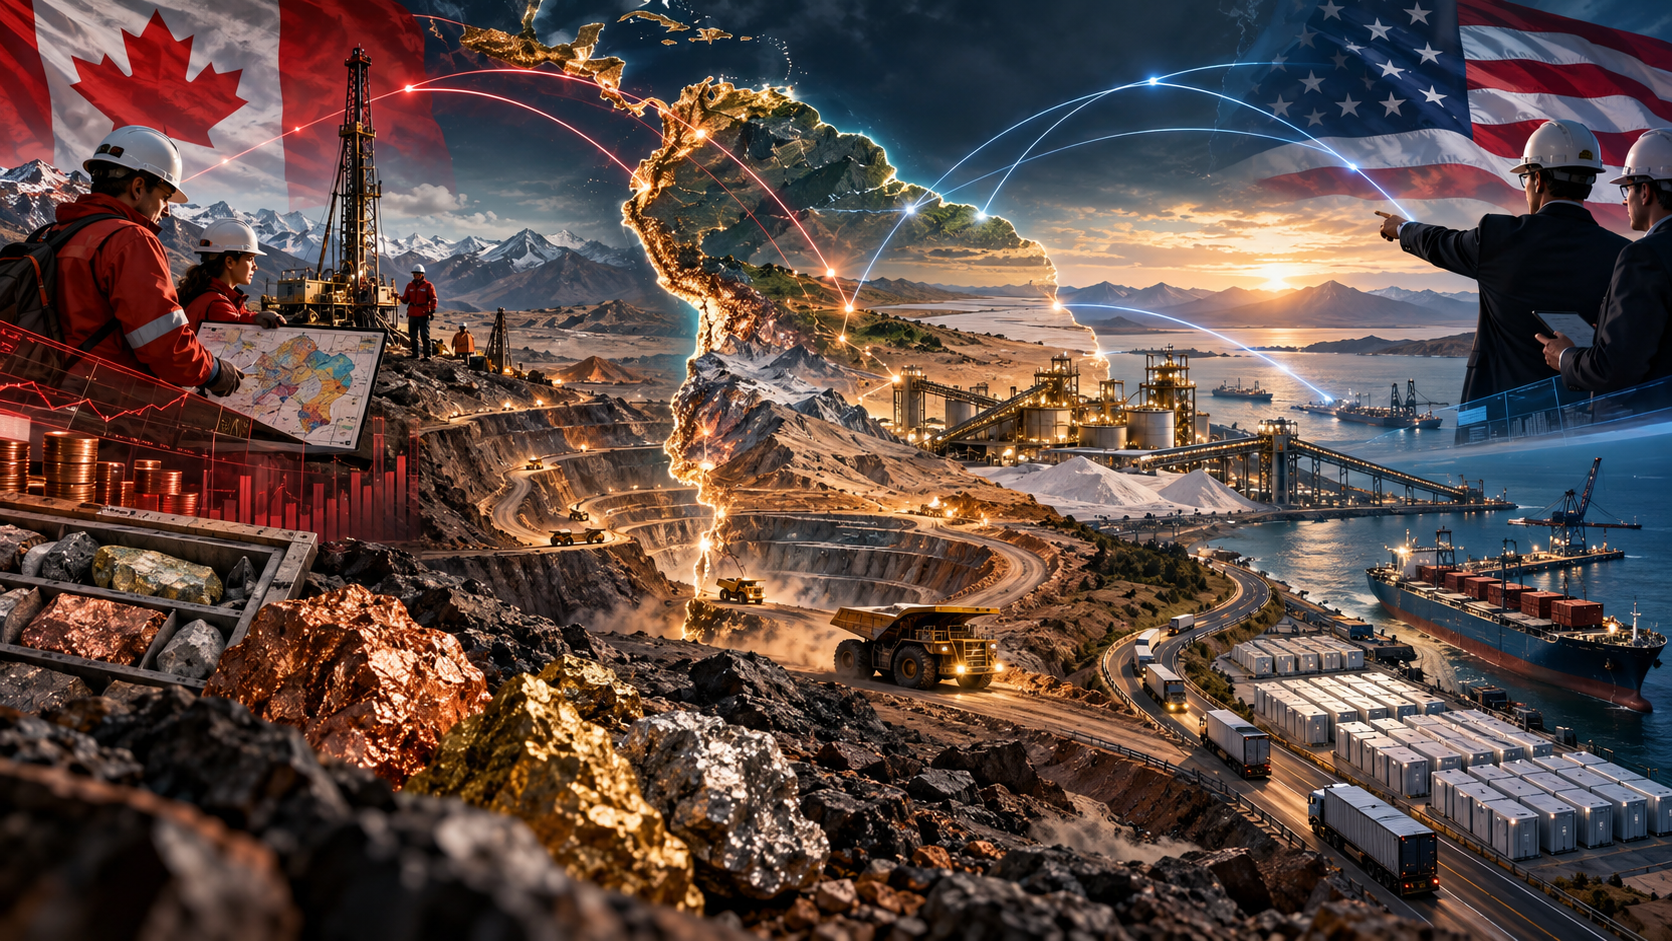
Canadá llega con décadas de experiencia, capital especializado y conocimiento territorial. Estados Unidos, con músculo financiero, tecnología y una estrategia de seguridad nacional. América Latina se ha convertido en uno de los principales territorios donde competirán ambos modelos.
La próxima gran competencia minera del continente americano probablemente no ocurrirá dentro de Canadá o Estados Unidos. Una parte importante se jugará varios miles de kilómetros al sur.
América Latina posee cobre, oro, plata, litio y una creciente lista de minerales considerados estratégicos para electrificación, inteligencia artificial, defensa, infraestructura digital y manufactura avanzada. En 2025, la región recibió aproximadamente 3,280 millones de dólares en presupuestos de exploración, equivalentes a 26% del total mundial y la mayor participación entre todas las regiones analizadas por S&P Global Market Intelligence.
La pregunta ya no es si llegará capital extranjero.
La pregunta es quién estará mejor preparado para desplegarlo.
Y en ese terreno Canadá y Estados Unidos parten desde posiciones muy distintas.
La gran ventaja canadiense: descubrir minas
Canadá desarrolló durante décadas algo que Estados Unidos no ha reproducido con la misma profundidad: un ecosistema financiero específicamente diseñado para convertir una propiedad geológica en una compañía minera financiable.
Toronto Stock Exchange y TSX Venture Exchange son parte central de ese modelo.
Las empresas mineras listadas en ambas bolsas han levantado alrededor de 52,000 millones de dólares canadienses mediante más de 6,400 financiamientos durante los últimos cinco años. En conjunto, representaron 45% del número de financiamientos mineros realizados mundialmente y 32% del capital accionario levantado por la industria.
Esto permite entender por qué encontramos empresas canadienses prácticamente en toda América Latina.
En 2024, compañías canadienses mantenían aproximadamente C$123,500 millones en activos mineros en América Latina y el Caribe, equivalentes a cerca de la mitad de todos sus activos mineros en el extranjero. Su presencia aumentó particularmente en Chile, México, Argentina y Guyana.
Canadá no solamente exporta capital.
Exporta geólogos, estructuras corporativas, mercados de capital, experiencia en exploración, normas técnicas, consultores, banca especializada y una cultura empresarial acostumbrada a invertir durante años antes de producir la primera tonelada de mineral.
Su modelo funciona especialmente bien en la parte inicial del negocio.
Una compañía junior obtiene concesiones, desarrolla interpretación geológica, perfora, construye recursos, publica estudios técnicos y posteriormente intenta levantar más capital, asociarse con una empresa mayor o vender el proyecto.
Es un ecosistema diseñado para asumir riesgo geológico.
Y para América Latina esa es una ventaja enorme.
Estados Unidos juega otro partido
El modelo estadounidense tradicionalmente ha estado más concentrado en empresas mineras grandes, capital institucional, private equity, infraestructura, tecnología y proyectos capaces de alcanzar una escala relevante.
Pero está ocurriendo un cambio importante.
Washington dejó de observar los minerales críticos exclusivamente como commodities.
Ahora los considera componentes de seguridad nacional.
Semiconductores, centros de datos, inteligencia artificial, baterías, redes eléctricas, sistemas militares y manufactura avanzada dependen de materiales cuyo procesamiento mundial permanece altamente concentrado.
Eso está obligando a Estados Unidos a buscar suministro seguro fuera de sus fronteras.
La U.S. International Development Finance Corporation, por ejemplo, se incorporó en 2025 a un consorcio de aproximadamente 1,800 millones de dólares destinado a invertir en proyectos de minerales críticos en mercados internacionales. DFC ha señalado explícitamente que busca cerrar brechas de financiamiento y reducir vulnerabilidades frente a competidores estratégicos.
EXIM también está participando. En 2026 reconoció Project Vault, una iniciativa público-privada apoyada mediante financiamiento de hasta 10,000 millones de dólares para desarrollar una reserva estratégica estadounidense de minerales críticos.
Esta es una diferencia fundamental.
Canadá dispone de un sistema extraordinariamente eficiente para financiar exploradores.
Estados Unidos puede conectar una mina con financiamiento gubernamental, compradores industriales, contratos de suministro, infraestructura, procesamiento y objetivos geopolíticos.
Entonces, ¿quién tiene ventaja?
Hoy, para encontrar, desarrollar y madurar proyectos latinoamericanos, Canadá conserva probablemente la ventaja.
Posee relaciones empresariales construidas durante décadas, una impresionante densidad de compañías mineras y un mercado de capitales que comprende proyectos que pueden pasar años generando pérdidas antes de demostrar su viabilidad.
Además, Canadá mantiene acuerdos comerciales con México, Chile, Perú, Colombia, Costa Rica, Honduras y Panamá y continúa profundizando sus relaciones económicas regionales.
Pero si la competencia cambia desde "encontrar el recurso" hacia "asegurar la cadena de suministro", Estados Unidos puede avanzar rápidamente.
Su mercado financiero es mucho mayor.
También lo son su capacidad industrial, demanda tecnológica, influencia diplomática y capacidad de movilizar organismos públicos junto con inversionistas privados.
Imagine un gran proyecto de cobre latinoamericano.
Una compañía canadiense podría tener ventajas para descubrirlo, levantar capital de riesgo, perforarlo y convertirlo en un activo técnicamente definido.
Un consorcio estadounidense podría posteriormente tener ventajas para financiar miles de millones de dólares de construcción, garantizar compras futuras del concentrado, incorporar tecnología estadounidense y conectar ese cobre con fabricantes, infraestructura eléctrica o industrias estratégicas.
Los dos modelos incluso pueden complementarse.
América Latina tiene algo que ambos necesitan
Las reservas importan porque el mundo se dirige hacia una presión estructural particularmente fuerte sobre ciertos minerales.
La Agencia Internacional de Energía proyecta que, bajo las políticas actuales, la demanda global de cobre podría crecer aproximadamente 30% hacia 2040. Más preocupante es que los proyectos actualmente previstos podrían dejar un déficit de oferta minera cercano a 30% para 2035.
América Latina ya produce aproximadamente 40% del cobre minado mundial y alrededor de una cuarta parte del litio.
Eso convierte al continente en un territorio estratégico.
Pero poseer los minerales no garantiza capturar su valor.
La verdadera competencia será por la confianza
Canadienses y estadounidenses enfrentarán los mismos obstáculos.
Permisos que pueden tardar años. Cambios regulatorios. Incertidumbre fiscal. Conflictos comunitarios. Disponibilidad de agua. Infraestructura insuficiente. Exigencias ambientales. Gobiernos que quieren mayor participación económica y comunidades que esperan beneficios tangibles.
El Fraser Institute continúa mostrando grandes diferencias dentro de la región. En su evaluación 2025, San Juan, Brasil y Santa Cruz aparecieron entre las jurisdicciones latinoamericanas mejor posicionadas, mientras otras quedaron sustancialmente rezagadas.
En minería, tener un buen yacimiento ya no es suficiente.
Se necesita licencia social, certidumbre jurídica, capital paciente, infraestructura y capacidad real de ejecución.
Una oportunidad histórica
Para C3 Bullion, la competencia entre Canadá y Estados Unidos no debe entenderse necesariamente como una carrera donde uno tenga que derrotar al otro.
Puede convertirse en una oportunidad para América Latina.
Canadá aporta una plataforma extraordinaria para transformar prospectos geológicos en proyectos financiables.
Estados Unidos puede aportar profundidad financiera, compradores finales, tecnología, infraestructura y una creciente disposición gubernamental para asegurar minerales estratégicos.
La región debe aprovechar esa competencia para exigir mejores proyectos: más transparencia, mejores estándares ambientales, participación de proveedores locales, infraestructura compartida, procesamiento regional y relaciones de largo plazo con las comunidades.
La minería latinoamericana está entrando en una nueva etapa.
Durante décadas el capital buscaba minerales.
Ahora los países industrializados buscan seguridad.
Y cuando cobre, oro, plata, litio y otros minerales dejan de ser solamente materias primas para convertirse en activos estratégicos, América Latina adquiere una capacidad de negociación que pocas veces había tenido.
Canadá comienza la carrera con ventaja.
Estados Unidos posee los recursos para alcanzarlo.
El ganador, sin embargo, podría ser América Latina si logra convertir la competencia entre ambos modelos en inversión, tecnología y verdadero desarrollo económico.