Sector Laboral
MODALIDAD 40 DEL IMSS: LAS NUEVAS REGLAS QUE CAMBIAN EL FUTURO DE LAS PENSIONES EN MÉXICO
El IMSS limita las posibilidades de incrementar el salario de cotización antes de jubilarse. La medida busca revisar la sostenibilidad financiera del sistema, pero genera incertidumbre para miles de trabajadores que planeaban mejorar su pensión.
Para millones de mexicanos, la jubilación representa la esperanza de alcanzar tranquilidad económica después de décadas de trabajo. Es el momento de disfrutar los frutos de una vida laboral, pasar más tiempo con la familia y contar con ingresos suficientes para enfrentar los gastos de la vejez. Sin embargo, esa tranquilidad depende de un elemento fundamental: tener una pensión que permita vivir dignamente.
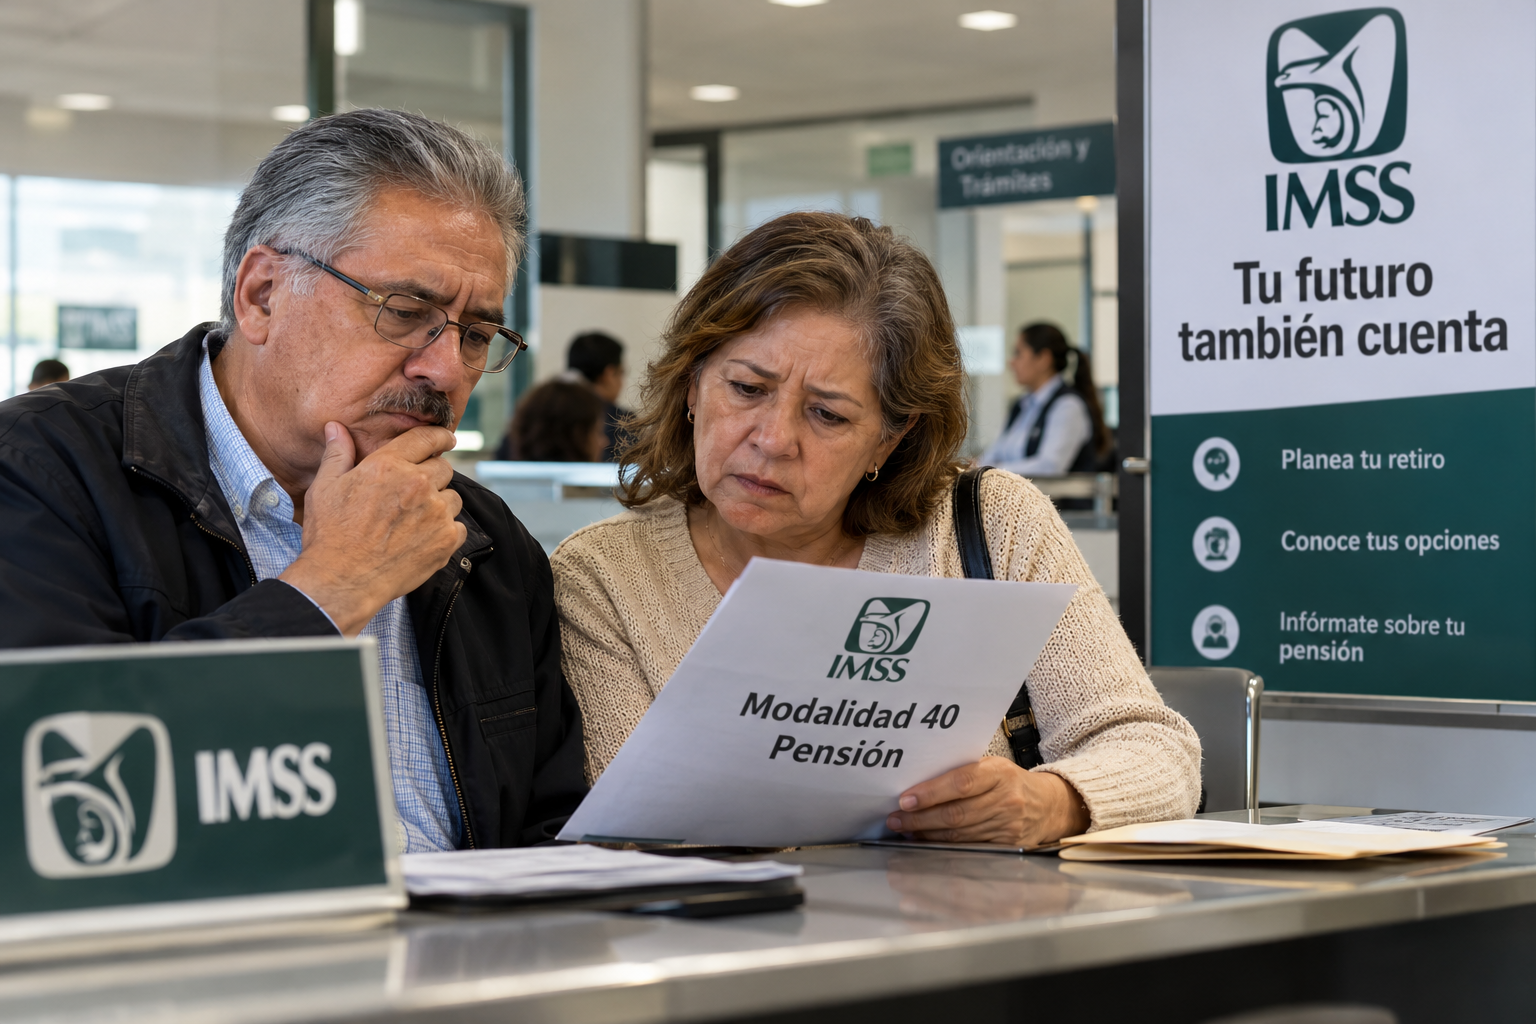
Por eso, los cambios anunciados por el Instituto Mexicano del Seguro Social (IMSS) a la llamada Modalidad 40 han despertado preocupación entre trabajadores que se encuentran próximos a jubilarse.
El pasado 10 de octubre de 2026, el Consejo Técnico del IMSS aprobó un acuerdo que modifica temporalmente las condiciones para incorporarse a este esquema de cotización voluntaria. La disposición fue publicada en el Diario Oficial de la Federación el 21 de octubre y entrará en vigor el 22 de octubre.
Entre las modificaciones más relevantes destacan las nuevas limitaciones para seleccionar el salario de cotización, las restricciones a las incorporaciones retroactivas y la transición hacia mecanismos digitales de inscripción.
Aunque la Modalidad 40 no desaparece, las condiciones cambian para quienes pretendían utilizarla como una estrategia para incrementar considerablemente su futura pensión.
Desde una perspectiva económica y social, debemos analizar no solamente los motivos del IMSS, sino también las consecuencias que esta decisión puede tener sobre el ingreso de las familias, el ahorro de los trabajadores y la estabilidad del sistema de pensiones mexicano. ¿QUÉ ES LA MODALIDAD 40 Y POR QUÉ ES IMPORTANTE?
La Modalidad 40, cuyo nombre oficial es Continuación Voluntaria en el Régimen Obligatorio, permite que determinadas personas que dejaron de trabajar formalmente continúen realizando aportaciones al IMSS por su propia cuenta.
Pongamos un ejemplo sencillo. Una persona que trabajó durante 25 años en una empresa pierde su empleo a los 58 años. Aunque ya no tiene un patrón que realice las aportaciones correspondientes, puede solicitar su incorporación a la Modalidad 40, siempre que reúna los requisitos legales, para continuar acumulando semanas de cotización.
Este mecanismo resulta especialmente atractivo para quienes comenzaron a cotizar antes del primero de julio de 1997 y tienen derecho a pensionarse bajo la Ley del Seguro Social de 1973.
En ese régimen, la pensión depende de factores como la edad de retiro, las semanas cotizadas y el salario promedio de las últimas 250 semanas reconocidas para el cálculo correspondiente.
Por eso, algunos trabajadores utilizaban la Modalidad 40 para aumentar sus aportaciones durante los años previos a la jubilación y buscar una pensión mensual superior.
Sin embargo, es importante aclarar que no todas las personas pueden obtener una pensión elevada simplemente por pagar cuotas altas durante unos cuantos meses. El historial laboral completo también es determinante. ¿QUÉ CAMBIÓ REALMENTE EL IMSS?
Hasta antes de este acuerdo, quienes reunían los requisitos podían elegir un salario de cotización igual o superior al último registrado ante el Seguro Social, sin rebasar el límite legal de 25 veces la Unidad de Medida y Actualización (UMA).
La nueva disposición restringe considerablemente esa posibilidad para nuevas contrataciones.
A partir de su entrada en vigor, el salario de incorporación estará vinculado al último salario base de cotización que el trabajador tenía registrado al causar baja del régimen obligatorio, permitiéndose un incremento de hasta una UMA, con el mínimo previsto en el acuerdo.
Esto significa que una persona que anteriormente planeaba cotizar voluntariamente con un salario muy superior al que tenía en su último empleo ya no podrá hacerlo libremente bajo las nuevas condiciones.
Otro cambio importante es que los nuevos aseguramientos comenzarán exclusivamente a partir de la fecha de presentación de la solicitud, eliminándose para estas incorporaciones la posibilidad de elegir una fecha anterior.
También se establece que los procedimientos de inscripción deberán realizarse mediante mecanismos digitales, para mejorar el seguimiento y la consistencia de los registros.
Por otra parte, el IMSS señala que las personas ya inscritas podrán conservar temporalmente sus condiciones hasta concluir el periodo contratado y que sus semanas y salarios efectivamente pagados seguirán siendo reconocidos.
Esto resulta fundamental: las nuevas disposiciones no significan que se eliminen las semanas cotizadas ni que desaparezcan automáticamente los derechos pensionarios previamente generados.
LOS TRABAJADORES CERCANOS A JUBILARSE SERÍAN LOS MÁS AFECTADOS El principal impacto podría concentrarse en las personas próximas a cumplir 60 o 65 años que habían diseñado una estrategia para incrementar el monto de su pensión mediante aportaciones voluntarias.
Imaginemos a un trabajador cuyo último salario registrado ante el IMSS fue de 400 pesos diarios.
Bajo las condiciones anteriores, si cumplía los requisitos y disponía de los recursos económicos, podía contratar la Modalidad 40 con un salario considerablemente superior, respetando el límite legal.
Con las nuevas disposiciones, esa posibilidad se reduce, porque la base de cotización estará relacionada directamente con el último salario registrado.
La diferencia podría reflejarse en el monto de su pensión futura, especialmente si se encuentra bajo el régimen de 1973.
Sin embargo, sería incorrecto afirmar que todos los trabajadores perderán determinada cantidad de dinero. Cada pensión depende de circunstancias particulares y requiere un cálculo individual.
También debemos reconocer que la Modalidad 40 implicaba un esfuerzo económico importante. Muchas familias destinaban una parte considerable de sus ahorros para cubrir las cuotas mensuales, esperando recuperar esa inversión mediante una pensión más alta.
Para estos hogares, las nuevas reglas pueden representar la necesidad de modificar decisiones financieras que ya habían sido planeadas durante años. ¿POR QUÉ EL IMSS ESTÁ CAMBIANDO LAS REGLAS?
El acuerdo publicado por el Consejo Técnico establece que la Dirección de Finanzas del Instituto deberá realizar un análisis del impacto de la Modalidad 40 sobre su situación financiera en un plazo máximo de seis meses.
Posteriormente, el área jurídica tendrá hasta seis meses adicionales, a partir de la recepción de esos resultados, para coordinar una propuesta de modificación normativa.
Esto revela una preocupación institucional por evaluar la viabilidad de este mecanismo en el mediano y largo plazo.
Desde el punto de vista económico, cualquier sistema de pensiones necesita mantener un equilibrio entre las aportaciones que recibe y las obligaciones que debe cubrir.
Cuando una persona realiza aportaciones relativamente altas durante un periodo limitado, pero adquiere derechos a una pensión que puede pagarse durante muchos años, resulta indispensable analizar el efecto financiero de ese compromiso.
No significa necesariamente que exista un problema en cada caso, pero sí que el Instituto debe evaluar los riesgos y costos asociados al funcionamiento general del mecanismo.
El envejecimiento de la población, el aumento de la esperanza de vida y las obligaciones de seguridad social hacen que la sostenibilidad de las pensiones sea uno de los desafíos más importantes para las finanzas públicas.
Sin embargo, cuidar las finanzas del IMSS también exige proteger la confianza de quienes han cotizado durante décadas.
UNA DECISIÓN QUE PUEDE IMPACTAR LA ECONOMÍA DE LAS FAMILIAS El debate sobre las pensiones va mucho más allá de un trámite administrativo.
Una pensión representa ingresos mensuales que permiten pagar alimentos, medicamentos, vivienda, transporte y servicios básicos.
Cuando una persona jubilada dispone de recursos suficientes, no solamente mejora su bienestar, sino que también contribuye a la economía mediante el consumo de bienes y servicios.
Por el contrario, cuando su pensión resulta insuficiente, frecuentemente necesita apoyo de sus hijos, familiares o redes cercanas.
Esto puede generar presiones adicionales sobre los presupuestos familiares y disminuir su capacidad de ahorro.
Debemos recordar que México enfrenta importantes diferencias entre los trabajadores que tuvieron empleos formales durante toda su vida y aquellos que experimentaron periodos prolongados de desempleo o informalidad.
Estas desigualdades también se reflejan al momento de jubilarse.
Quienes tuvieron salarios altos y trayectorias laborales estables suelen contar con mejores condiciones para construir una pensión suficiente.
En cambio, los trabajadores con ingresos reducidos y periodos intermitentes de cotización enfrentan mayores dificultades.
Por ello, cualquier cambio debe considerar particularmente a las personas de ingresos medios y bajos que están próximas a concluir su vida laboral.
EL RIESGO DE CAMBIAR LAS REGLAS CUANDO EL RETIRO ESTÁ CERCA Uno de los aspectos más delicados de esta decisión es la incertidumbre que puede generar entre quienes habían organizado su retiro con base en las condiciones anteriores.
La planeación financiera requiere estabilidad y reglas claras. Un trabajador puede ahorrar durante varios años para pagar sus cuotas voluntarias, calcular cuándo podrá pensionarse y organizar los gastos de su familia considerando determinados ingresos futuros.
Cuando cambian las condiciones, también cambian sus expectativas.
Por eso resulta indispensable distinguir entre las personas que ya estaban inscritas, quienes buscan ingresar por primera vez y quienes pretenden renovar o reactivar su aseguramiento.
El acuerdo protege las condiciones vigentes de los trabajadores inscritos hasta concluir el periodo contratado, pero no garantiza que posteriormente puedan celebrar una nueva contratación con las mismas características.
También han surgido interrogantes jurídicas sobre el alcance de las facultades administrativas del IMSS para establecer restricciones respecto de condiciones previstas en la legislación y su reglamento.
Estas cuestiones requieren análisis jurídico, porque la sostenibilidad financiera debe acompañarse de certeza legal y respeto a los derechos de los asegurados. ¿QUÉ DEBEN HACER LOS MEXICANOS QUE ESTÁN POR JUBILARSE?
Lo primero es informarse y evitar decisiones apresuradas.
Cada trabajador debe consultar su historial de semanas cotizadas, verificar el salario registrado ante el IMSS y confirmar bajo qué régimen pensionario puede jubilarse.
También debe conocer cuánto tendría que pagar mensualmente y cuál sería el beneficio estimado de continuar cotizando.
Es importante distinguir entre los trabajadores sujetos a la Ley de 1973 y aquellos que comenzaron a cotizar a partir del primero de julio de 1997, porque los mecanismos para calcular sus pensiones son distintos.
Quienes ya se encuentran inscritos deben verificar su situación contractual y conservar todos los comprobantes de pago.
Asimismo, es conveniente acudir directamente a los canales oficiales del IMSS antes de contratar asesorías privadas que prometan pensiones elevadas sin analizar el historial particular del trabajador.
Debemos recordar que la Modalidad 40 no garantiza automáticamente una pensión de 40, 50 o 60 mil pesos mensuales. Todo depende de los requisitos aplicables y de las características de cada caso.
La mejor decisión será aquella basada en información verificable, cálculos realistas y conocimiento de las nuevas disposiciones.
MÉXICO NECESITA PENSIONES SOSTENIBLES, PERO TAMBIÉN DIGNAS Desde una perspectiva económica, considero necesario reconocer las dos dimensiones de esta discusión.
Por una parte, el IMSS tiene la responsabilidad de administrar adecuadamente sus recursos y garantizar que el sistema de seguridad social pueda cumplir sus obligaciones presentes y futuras.
Por otra, los trabajadores necesitan confianza, estabilidad y oportunidades reales para construir un retiro económicamente digno.
Ambos objetivos deben complementarse.
Si las reglas permiten compromisos financieros difíciles de sostener, corresponde revisar sus efectos y plantear soluciones compatibles con la legislación.
Pero si las modificaciones limitan las oportunidades de mejorar las pensiones, también deben evaluarse sus consecuencias sobre las familias y los trabajadores próximos al retiro.
México necesita una política integral de pensiones que fortalezca el empleo formal, incremente el ahorro para la jubilación y facilite que más personas acumulen semanas de cotización.
También requiere mayor educación financiera, mecanismos accesibles de ahorro y una estrategia de largo plazo frente al envejecimiento de la población.
EL RETIRO DE LOS MEXICANOS MERECE CERTEZA Los cambios a la Modalidad 40 representan una decisión relevante para el futuro de las pensiones en México.
Aunque no eliminan este mecanismo ni desconocen las semanas efectivamente cotizadas, sí restringen las posibilidades de nuevos aseguramientos con salarios considerablemente superiores a los registrados durante la vida laboral.
Sus efectos deberán evaluarse considerando la sostenibilidad financiera del IMSS, pero también la situación de los trabajadores que están próximos a jubilarse.
La transparencia será fundamental. Las autoridades deberán explicar los resultados de los estudios financieros, aclarar las condiciones de transición y garantizar que las decisiones se apeguen al marco legal.
No podemos olvidar que detrás de cada expediente de pensión existe una persona que trabajó durante décadas para sostener a su familia y construir un patrimonio.
Una pensión no debe entenderse como un regalo del Gobierno, sino como un derecho que se construye conforme a la ley mediante años de trabajo y aportaciones al sistema de seguridad social.
El desafío para México será encontrar el equilibrio entre la estabilidad financiera de sus instituciones y la tranquilidad económica de sus adultos mayores.
Porque una economía verdaderamente desarrollada no solamente debe generar oportunidades para quienes comienzan a trabajar, sino también garantizar condiciones de dignidad para quienes dedicaron su vida a construirla.