Economía
MÉXICO ANTE EL FIN DEL EFECTIVO: ¿MODERNIZACIÓN ECONÓMICA O MAYOR CONTROL FISCAL?
La nueva Ley de Economía Digital abre oportunidades para modernizar los pagos, combatir la informalidad y fortalecer la productividad, pero también plantea desafíos para millones de pequeños negocios y familias mexicanas.
México se encuentra frente a una transformación que podría modificar profundamente la manera en que compramos, vendemos y realizamos nuestras actividades económicas. La aprobación de la Ley de Economía Digital para Pagos Digitales y Electrónicos por el Senado de la República, el pasado 20 de octubre de 2026, representa un paso importante hacia la reducción del uso de efectivo y la expansión de los medios electrónicos de pago.
La iniciativa, presentada por el Gobierno Federal de la presidenta Claudia Sheinbaum el 9 de septiembre, busca modernizar las transacciones comerciales, ampliar la inclusión financiera y promover una economía más eficiente. Sin embargo, detrás de estos objetivos existe una discusión económica de mayor profundidad: ¿se pretende facilitar las operaciones de los mexicanos, combatir la informalidad o fortalecer la capacidad del Estado para fiscalizar los ingresos de personas y empresas?
La respuesta es que estos objetivos pueden coexistir. La digitalización financiera permite reducir costos, incrementar la transparencia y generar registros de las operaciones económicas. Pero también abre interrogantes sobre el futuro de millones de mexicanos que todavía dependen del efectivo para realizar sus actividades cotidianas.
El verdadero desafío no consiste en utilizar menos billetes y monedas, sino en construir una economía más productiva, competitiva e incluyente.
EL ORIGEN DE UNA TRANSFORMACIÓN ECONÓMICA La nueva legislación forma parte de una estrategia federal para acelerar la digitalización del sistema de pagos y aprovechar herramientas financieras que México ya tiene disponibles. Su planteamiento es cerrar la distancia entre contar con infraestructura tecnológica y lograr que efectivamente sea utilizada por consumidores, empresas y gobiernos.
El proyecto aprobado por el Senado contempla una implementación gradual, en la que la Secretaría de Hacienda y Crédito Público tendrá atribuciones para determinar actividades económicas sujetas a disposiciones específicas sobre pagos digitales. Esto coloca al país ante una transición que no dependerá exclusivamente de las preferencias de los consumidores, sino también de decisiones regulatorias.
Hay que reconocer que México necesita modernizar sus mecanismos de pago. Una economía que opera principalmente con dinero físico enfrenta mayores costos de administración, transporte, almacenamiento y seguridad, además de limitaciones para integrar a pequeños negocios al comercio electrónico y al financiamiento formal.
Sin embargo, impulsar pagos digitales no debe confundirse con prohibir indiscriminadamente el efectivo. Las condiciones económicas y tecnológicas son profundamente diferentes entre regiones, sectores productivos y grupos de población. ¿QUÉ BUSCA REALMENTE EL GOBIERNO?
Desde una perspectiva económica, esta política persigue tres propósitos fundamentales: incrementar la eficiencia de las transacciones, ampliar la formalización empresarial y fortalecer las posibilidades de fiscalización.
Una operación realizada mediante transferencia bancaria genera información que puede facilitar la administración financiera del negocio y, conforme a los mecanismos legales aplicables, ayudar a las autoridades a verificar ingresos y detectar inconsistencias fiscales.
Esto representa una oportunidad para combatir ciertas prácticas de evasión tributaria, particularmente cuando existen diferencias entre las ventas efectivamente realizadas y los ingresos declarados.
No obstante, resulta importante comprender que el efectivo no es sinónimo de informalidad, así como una transferencia electrónica tampoco garantiza el cumplimiento de las obligaciones fiscales.
La informalidad responde a problemas estructurales relacionados con la baja productividad, los costos administrativos, la complejidad regulatoria y las dificultades que enfrentan los pequeños empresarios para acceder al crédito y a los mercados formales.
Por eso, una política enfocada únicamente en aumentar la trazabilidad de las operaciones podría mejorar la fiscalización sin resolver las causas que mantienen a millones de negocios fuera de la formalidad.
LA INFORMALIDAD: EL GRAN DESAFÍO MEXICANO Las cifras oficiales permiten dimensionar el problema.
De acuerdo con los resultados definitivos de los Censos Económicos 2024 del INEGI, el 64.3% de las unidades económicas consideradas en la medición operaba en condiciones de informalidad durante 2023, frente al 62.6% registrado en 2018.
Esto significa que, lejos de disminuir, la proporción de establecimientos informales aumentó entre ambos periodos.
Conviene precisar que hablamos de informalidad de unidades económicas bajo la metodología censal, y no de la tasa de informalidad laboral, que constituye un indicador diferente.
La magnitud del fenómeno demuestra que México enfrenta una problemática mucho más compleja que la utilización de dinero físico. Millones de establecimientos trabajan con márgenes reducidos, limitada capacidad administrativa y dificultades para incorporar nuevas tecnologías.
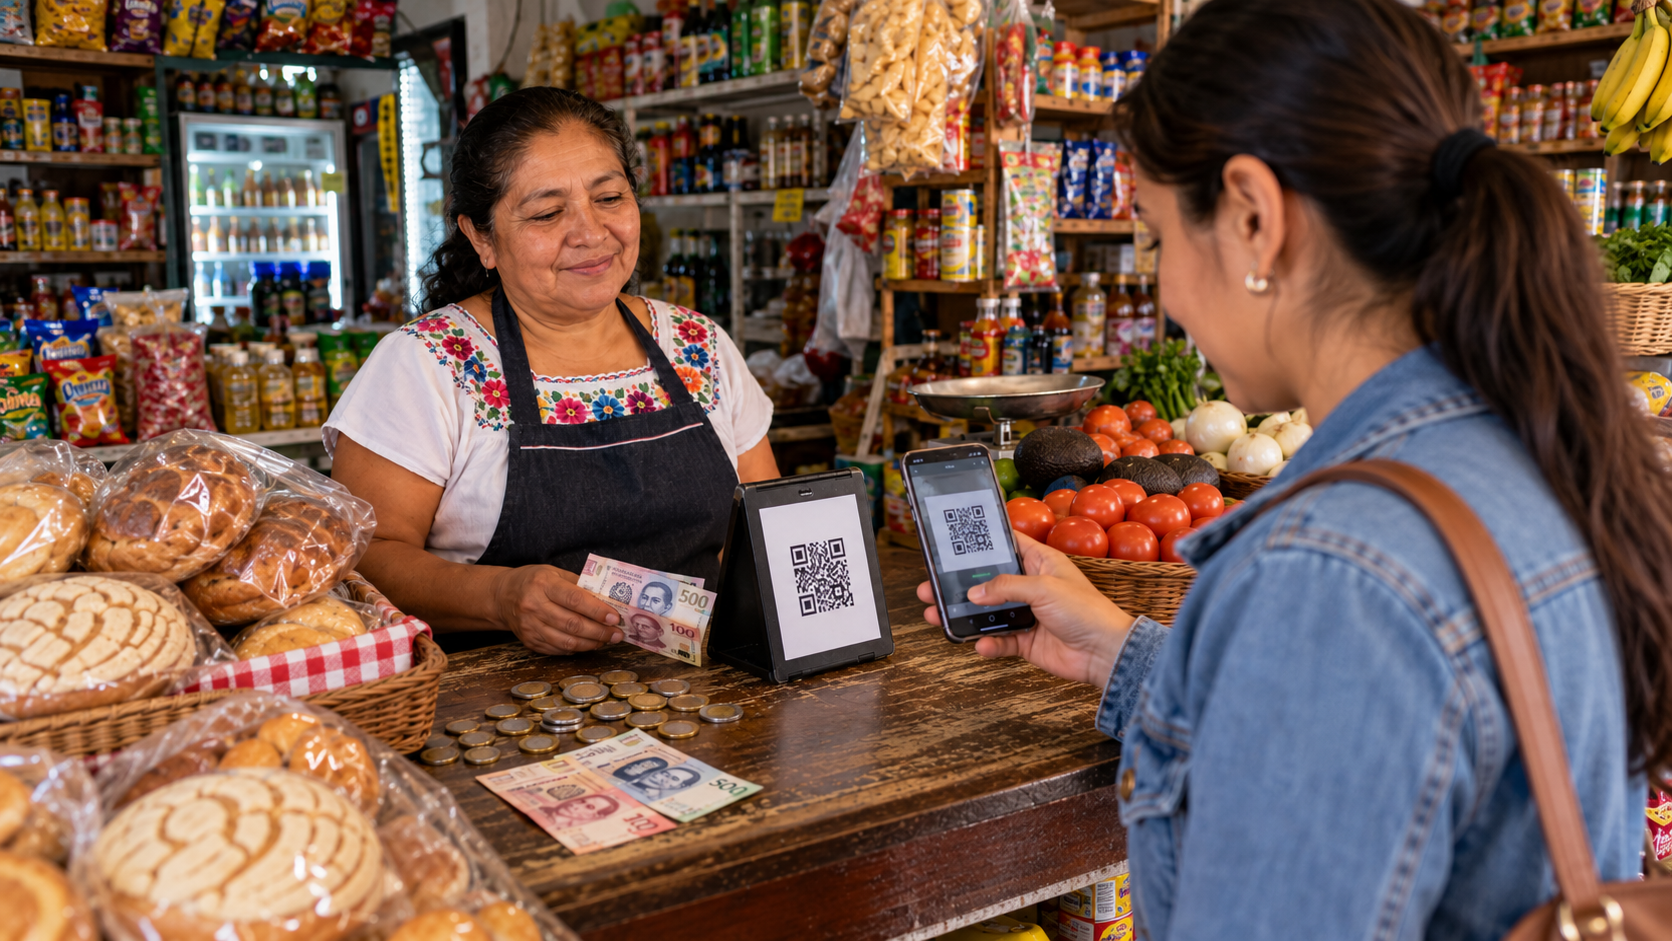
Pensemos en una tienda de abarrotes, un pequeño restaurante familiar, un puesto de mercado o un productor rural. Para estos negocios, adquirir dispositivos, pagar conectividad y absorber posibles comisiones puede representar una proporción considerable de sus utilidades.
La digitalización tendría que reducir sus costos de operación y ampliar sus oportunidades comerciales, no convertirse en una nueva barrera para permanecer económicamente activos.
La formalidad debe ser una oportunidad de crecimiento, no solamente una obligación adicional.
LA BRECHA DIGITAL TAMBIÉN ES ECONÓMICA Otro elemento fundamental es el acceso desigual a la tecnología.
Según la Encuesta Nacional sobre Disponibilidad y Uso de Tecnologías de la Información en los Hogares 2024, del INEGI, el 73.6% de los hogares mexicanos contaba con acceso a internet. En las zonas rurales, solamente el 68.5% de las personas utilizaba este servicio, frente al 86.9% de las zonas urbanas.
Estas diferencias reflejan que la posibilidad de participar plenamente en una economía digital todavía depende de las condiciones geográficas, económicas y sociales.
A ello se suma la inclusión financiera. La Encuesta Nacional de Inclusión Financiera 2024 señala que el 76.5% de la población de entre 18 y 70 años contaba con al menos un producto financiero formal.
Aunque representa un avance importante, también significa que una proporción considerable de mexicanos no dispone de esos instrumentos.
No todos tienen acceso sencillo a una cuenta bancaria, un teléfono inteligente, internet confiable o conocimientos suficientes para operar aplicaciones financieras.
Esta realidad obliga a reconocer que una transición acelerada podría afectar especialmente a adultos mayores, habitantes de comunidades rurales, trabajadores independientes y familias de menores ingresos.
Modernizar la economía sin resolver estas diferencias podría provocar nuevas formas de exclusión financiera.
SPEI Y CODI: LA INFRAESTRUCTURA YA EXISTE México cuenta con herramientas desarrolladas por el Banco de México que pueden facilitar esta transformación.
El Sistema de Pagos Electrónicos Interbancarios, conocido como SPEI, permite realizar transferencias entre cuentas de diferentes instituciones financieras prácticamente en tiempo real, durante las 24 horas del día.
Por su parte, CoDi, o Cobro Digital, utiliza transferencias electrónicas y tecnologías como los códigos QR para facilitar pagos entre consumidores y establecimientos comerciales, sin comisiones adicionales por las operaciones realizadas mediante esta plataforma.
Estas herramientas ofrecen oportunidades para los pequeños negocios, pues permiten recibir dinero sin manejar efectivo y, en el caso de CoDi, sin contratar necesariamente una terminal bancaria tradicional.
Un comerciante podría recibir pagos directamente en su cuenta, construir un historial de operaciones y mejorar su administración financiera.
Sin embargo, disponer de tecnología no garantiza automáticamente su adopción. Los usuarios necesitan confianza, capacitación, conectividad y servicios financieros sencillos.
La transformación depende tanto de la infraestructura como de la capacidad real de las personas para aprovecharla.
UNA OPORTUNIDAD PARA LA PRODUCTIVIDAD Y EL CRECIMIENTO La digitalización puede convertirse en un instrumento poderoso de desarrollo económico.
Los pagos electrónicos facilitan las ventas a distancia, mejoran el registro de ingresos, reducen determinadas tareas administrativas y permiten que pequeños establecimientos participen en mercados anteriormente reservados para empresas con mayor infraestructura.
También pueden contribuir a generar antecedentes financieros útiles para evaluar solicitudes de crédito.
Esto resulta especialmente importante para las micro, pequeñas y medianas empresas, cuya expansión suele verse limitada por las dificultades para demostrar ingresos estables y capacidad de pago.
Los hábitos de los consumidores también están cambiando. La ENIF 2024 muestra un crecimiento importante en la utilización de aplicaciones móviles para operaciones financieras, reflejo de una población cada vez más familiarizada con estos servicios.
La oportunidad consiste en aprovechar esa transformación para fortalecer la competitividad empresarial.
Una pequeña empresa que mejora sus mecanismos de cobro puede incrementar sus ventas, ampliar su cartera de clientes y administrar mejor sus recursos.
Sin embargo, los beneficios no aparecerán automáticamente. Será necesario garantizar comisiones competitivas, seguridad informática, protección de datos personales y mecanismos efectivos para resolver fraudes o errores en las transacciones.
RECAUDAR MEJOR NO SIGNIFICA NECESARIAMENTE RECAUDAR MÁS IMPUESTOS Uno de los principales efectos potenciales de la digitalización es facilitar la identificación de operaciones económicas y fortalecer las herramientas de fiscalización.
Esto podría permitir al Estado reducir ciertas prácticas de evasión y mejorar la recaudación sin incrementar necesariamente las tasas tributarias.
Desde el punto de vista de las finanzas públicas, una base fiscal más amplia puede contribuir al financiamiento de infraestructura, educación, salud y otros servicios.
Pero debemos distinguir entre ampliar la capacidad de fiscalización y promover verdaderamente la formalización.
Si los pequeños empresarios encuentran que incorporarse al sistema financiero implica mayores costos, trámites complicados y obligaciones desproporcionadas, la digitalización podría generar resistencia en lugar de incentivar su integración.
La mejor política pública será aquella que combine tecnología con simplificación administrativa, reglas claras, incentivos a la formalidad y acceso efectivo al financiamiento.
Asimismo, será indispensable proteger la privacidad financiera de los ciudadanos y garantizar que cualquier utilización de información respete los procedimientos establecidos por la ley.
EL FUTURO NO DEBE SER UNA ECONOMÍA SIN EFECTIVO, SINO UNA ECONOMÍA CON MÁS OPORTUNIDADES México necesita avanzar hacia una economía moderna, eficiente y competitiva. La digitalización de los pagos puede contribuir significativamente a ese objetivo, pero no debe convertirse en un fin por sí misma.
La reducción del efectivo debe ser consecuencia de que los mecanismos digitales resulten más accesibles, económicos, seguros y convenientes para la población.
La experiencia cotidiana de millones de pequeños negocios demuestra que las políticas económicas funcionan mejor cuando generan incentivos que cuando solamente establecen obligaciones.
Por ello, la implementación de esta legislación deberá acompañarse de inversiones en conectividad, educación financiera, reducción de costos bancarios y programas de apoyo para microempresas.
También será importante evaluar sus resultados mediante indicadores concretos: mayor productividad, crecimiento de las ventas, acceso al crédito, nuevos negocios formales y generación de empleos de calidad.
En conclusión, México tiene frente a sí una oportunidad para modernizar su economía y fortalecer su sistema financiero. Pero el éxito de esta transformación no deberá medirse por la cantidad de efectivo que deje de circular, ni exclusivamente por los recursos adicionales que pueda recaudar el Gobierno.
El verdadero éxito será lograr que millones de mexicanos que hoy enfrentan barreras económicas y financieras encuentren en la digitalización una herramienta para crecer, emprender y mejorar su calidad de vida.
Porque el futuro de nuestra economía no debe construirse alrededor de la desaparición del efectivo, sino de la multiplicación de oportunidades para todos los mexicanos.