Minería
La nueva minería de Oro y Plata en México: Extraer valor más allá del mineral
La transformación tecnológica de la industria abre una oportunidad para que México deje de medir el éxito minero solamente por las toneladas extraídas y comience a medirlo también por las empresas, empleos, tecnología y conocimiento que se desarrollan alrededor de cada mina.
México ha sido un país minero durante siglos. Oro y plata forman parte de nuestra historia económica mucho antes de que existieran las actuales cadenas globales de suministro. Sin embargo, hablar hoy de minería utilizando únicamente las imágenes tradicionales de perforaciones, explosivos, camiones y plantas de beneficio resulta insuficiente. La minería que comienza a consolidarse en el mundo es cada vez más tecnológica, automatizada, digital, especializada y exigente en materia ambiental y social.
Estamos frente a una nueva minería.
Y para México, quizá la mayor oportunidad no esté solamente debajo de la tierra, sino alrededor de ella.
En 2024, la producción nacional de oro alcanzó aproximadamente 3.78 millones de onzas.
México se posicionó como el principal productor de América Latina y séptimo a escala mundial. Zacatecas concentró 34.9% de la producción nacional, seguido de Sonora con 22.9%, Guerrero con 16.5%, Chihuahua con 11.1% y Durango con 9.1%.
En plata, nuestra posición es todavía más relevante. México se mantuvo en 2024 como el principal productor mundial, por decimosexto año consecutivo. El Silver Institute calculó una producción mexicana de aproximadamente 185.7 millones de onzas durante ese año.
Estos datos muestran la dimensión de nuestros recursos, pero no explican completamente el verdadero potencial económico de la industria.
La pregunta que deberíamos formular no es únicamente cuánto oro y plata puede extraer México, sino cuánto valor mexicano puede construirse alrededor de esa extracción.
La mina del futuro Durante décadas, el modelo económico minero podía resumirse de manera relativamente sencilla: localizar el yacimiento, determinar reservas, desarrollar la mina, extraer el mineral, procesarlo y comercializar el metal.
Ese modelo está evolucionando.
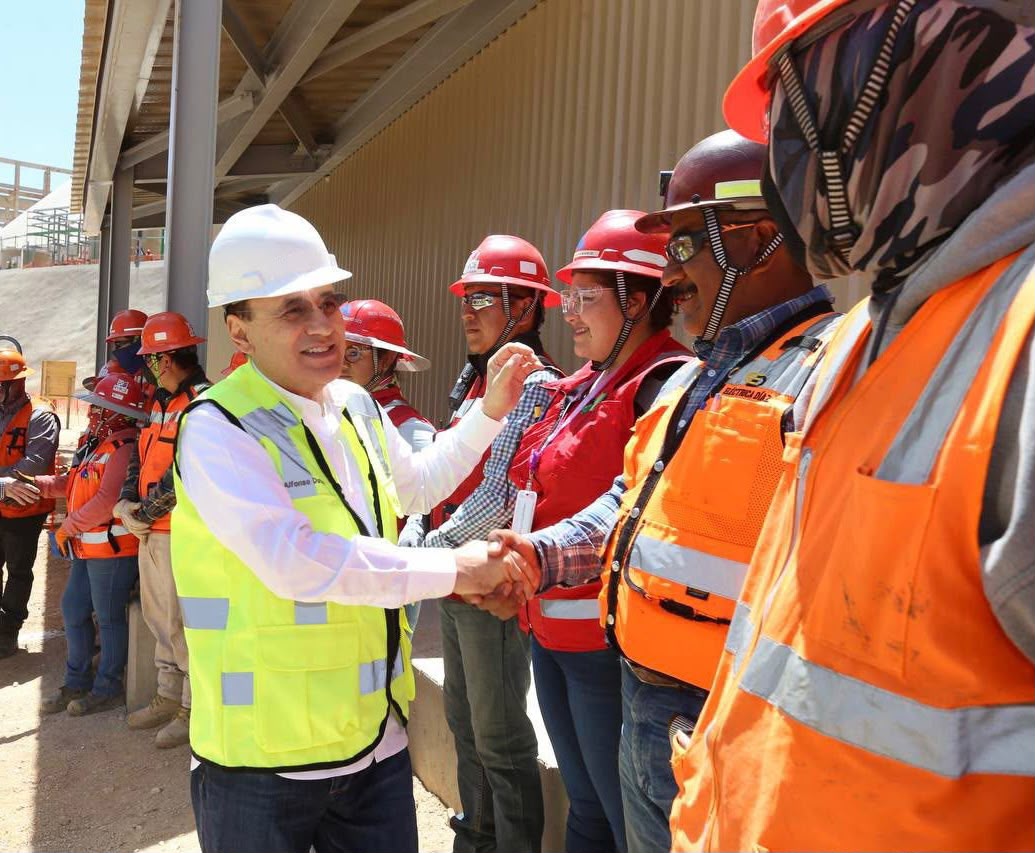
Actualmente, una operación minera moderna comienza mucho antes de que una excavadora llegue al sitio. Geólogos trabajan con modelación tridimensional; sensores recopilan millones de datos; drones realizan levantamientos topográficos; sistemas digitales monitorean equipos; algoritmos optimizan operaciones; laboratorios utilizan instrumentos cada vez más sofisticados y plataformas de inteligencia artificial comienzan a apoyar decisiones relacionadas con mantenimiento predictivo, exploración, seguridad y productividad.
La minería moderna necesita además administrar agua y energía con mayor eficiencia, reducir emisiones, monitorear jales, fortalecer la seguridad industrial, acreditar la trazabilidad de sus minerales y planear desde las primeras etapas la restauración y el eventual cierre de la mina.
La propia legislación mexicana refleja parte de esta transformación. Después de las reformas de 2023, la Ley de Minería incorporó obligaciones específicas relacionadas con el cierre, restauración, rehabilitación y remediación de las operaciones. El Plan de Cierre de Mina se convirtió formalmente en una parte de la vida del proyecto y no solamente en una consideración posterior a la explotación.
La nueva minería, por lo tanto, no puede pensarse exclusivamente como una actividad extractiva. Es una operación industrial compleja que integra ingeniería, software, energía, logística, servicios ambientales, laboratorios, construcción, mantenimiento, seguridad, transporte, análisis financiero y una enorme cantidad de conocimiento especializado.
Ahí aparece la gran oportunidad de la proveeduría.
Una mina es también una cadena productiva Cuando una empresa anuncia una inversión minera por cientos de millones de dólares, la cifra atrae inmediatamente la atención. Sin embargo, buena parte del verdadero impacto económico ocurre posteriormente, durante décadas, a través de las compras y servicios que necesita esa operación.
Una mina requiere explosivos, perforación, maquinaria pesada, llantas, combustibles, lubricantes, bombas, tuberías, válvulas, componentes eléctricos, sistemas de ventilación, equipo de seguridad, reactivos, transporte y laboratorios.
Pero también compra alimentos, uniformes, hospedaje, servicios médicos, telecomunicaciones, software, ingeniería, mantenimiento, capacitación, seguros, servicios financieros, asesoría legal y ambiental.
Una operación minera puede convertirse así en el centro de un ecosistema empresarial.
El desafío consiste en determinar qué porcentaje de ese ecosistema se desarrolla en México y cuánto permanece en las comunidades y estados donde ocurre la actividad minera.
La política económica nacional comienza a prestar mayor atención a este asunto. El Plan México plantea expresamente incrementar la proveeduría local de mayor valor, elevar el contenido nacional, sustituir importaciones y vincular las vocaciones regionales con innovación, educación y desarrollo productivo.
Incluso durante 2026 se ha llevado al Congreso la discusión sobre incorporar de manera más explícita el fortalecimiento de cadenas de valor locales dentro de la política minera, reconociendo que una mayor articulación entre minería y proveeduría puede ampliar el efecto económico de la actividad en las regiones donde se desarrolla. Se trata todavía de una discusión legislativa, pero refleja un cambio importante en la conversación sobre minería y desarrollo.
La clave, sin embargo, no debería ser simplemente imponer contenido local.
El verdadero objetivo debe ser construir proveedores locales capaces de competir.
De proveedor local a proveedor global Una empresa no debería recibir un contrato simplemente porque se encuentra cerca de una mina. Debe obtenerlo porque puede cumplir estándares de calidad, seguridad, precio, tiempos de entrega, responsabilidad ambiental y capacidad financiera.
Ahí existe una diferencia fundamental.
La política de proveeduría minera más efectiva no consiste en cerrar mercados, sino en elevar las capacidades de las empresas regionales hasta que puedan competir con proveedores nacionales e internacionales.
Certificaciones, acceso al financiamiento, capacitación técnica, digitalización, sistemas de calidad y vinculación con las compañías tractoras deben convertirse en parte de una estrategia deliberada de desarrollo empresarial.
El propio FIFOMI reconoce dentro de la cadena minera actividades como distribución de equipo, reparación y mantenimiento, transporte de mineral y proveeduría especializada como componentes del ecosistema susceptible de recibir financiamiento y asistencia técnica.
Esto representa una enorme oportunidad para pequeñas y medianas empresas.
Una compañía mexicana que empieza reparando bombas para una mina puede desarrollar capacidades para atender cinco operaciones. Después puede convertirse en distribuidor regional, fabricar componentes, integrar sensores, exportar servicios y eventualmente competir en Chile, Perú, Canadá o Estados Unidos.
Ahí es donde ocurre la verdadera diversificación económica.
Sonora ofrece un ejemplo particularmente interesante.
El estado cuenta con una de las concentraciones mineras más importantes del país. Datos oficiales recientes señalan que Sonora produce más de 80% del cobre nacional y mantiene posiciones relevantes en oro y otros minerales. El gobierno estatal estima además que la minería y su cadena generan más de 155 mil empleos directos e indirectos.
Pero la ventaja de Sonora no consiste únicamente en sus yacimientos.
Alrededor de la minería se ha desarrollado durante décadas una base de ingenieros, talleres, transportistas, constructores, especialistas ambientales, fabricantes, distribuidores y empresas de servicios. El Clúster Minero de Sonora ha identificado precisamente la profesionalización de proveedores como una de las herramientas para conectar empresas regionales con las necesidades de las grandes operaciones.
Ese modelo puede profundizarse.
Hermosillo puede convertirse cada vez más en un centro de servicios corporativos, financieros, tecnológicos y de ingeniería para minería; Cananea y Nacozari pueden continuar desarrollando capacidades técnicas y de mantenimiento; Caborca puede fortalecer el ecosistema relacionado con operaciones auríferas; y la cercanía con Arizona abre posibilidades adicionales para integrar cadenas binacionales de maquinaria, tecnología, automatización y servicios especializados.
Oro, plata y tecnología Existe además una paradoja interesante. Los mismos metales que extraemos forman parte de la revolución tecnológica que está transformando la manera de extraerlos.
El oro continúa siendo un activo financiero y reserva de valor, pero también es utilizado en electrónica avanzada. Durante el primer trimestre de 2026, la demanda de oro para aplicaciones industriales aumentó y el World Gold Council identificó el despliegue global de infraestructura relacionada con inteligencia artificial como uno de los factores que impulsaron la demanda electrónica.
La plata tiene una relación todavía más directa con la economía industrial y tecnológica.
Paneles solares, electrónica, vehículos, redes eléctricas y múltiples aplicaciones industriales demandan este metal. El mercado mundial ha experimentado déficits estructurales durante varios años, mientras México continúa siendo una pieza fundamental de la oferta global.
Esto significa que la minería mexicana no está desconectada de la transición energética ni de la economía digital. Es parte de su infraestructura física.
Pero precisamente por eso debemos aspirar a participar en una proporción mayor de la cadena de valor.
El recurso natural debe ser el comienzo, no el final.
La verdadera riqueza minera Durante mucho tiempo el debate sobre minería en México se ha polarizado entre quienes observan únicamente sus beneficios económicos y quienes concentran la discusión exclusivamente en sus impactos.
La nueva minería obliga a superar esa división.
México necesita inversión minera, pero también necesita mejores proyectos. Necesita exploración, certeza jurídica, protección ambiental, comunidades involucradas, agua administrada responsablemente, seguridad laboral y empresas capaces de operar bajo estándares internacionales.
Y necesita proveeduría.
Porque una mina inevitablemente llegará algún día al final de su vida productiva. Un yacimiento se agota.
Pero el conocimiento adquirido por una empresa de ingeniería puede permanecer. Un taller especializado puede continuar operando. Un técnico capacitado puede trabajar en otros proyectos. Una empresa de software puede vender fuera del país. Una universidad puede formar nuevas generaciones de especialistas. Un proveedor local puede transformarse en una compañía exportadora.
Ese es quizá el concepto más importante de la nueva minería.
El oro y la plata que salen de la tierra representan riqueza mineral. Las empresas, capacidades, empleos, tecnología y conocimiento que permanecen después representan desarrollo económico.
México posee ambos ingredientes.
Tenemos depósitos minerales de clase mundial y contamos con regiones donde ya existe una importante cultura minera. El siguiente paso debe consistir en convertir esos activos geológicos en ecosistemas productivos cada vez más profundos.
La mina del futuro no debería medirse solamente por las onzas de oro o plata que produce.
También deberíamos preguntarnos cuántas empresas mexicanas crecieron gracias a ella, cuántos ingenieros se formaron, cuántas tecnologías se desarrollaron, cuánto contenido nacional logró incorporarse y cuántos proveedores comenzaron atendiendo una mina mexicana y terminaron compitiendo en el mundo.
Cuando eso ocurra, habremos dejado de hablar solamente de extracción.
Estaremos hablando verdaderamente de desarrollo minero.