Economía
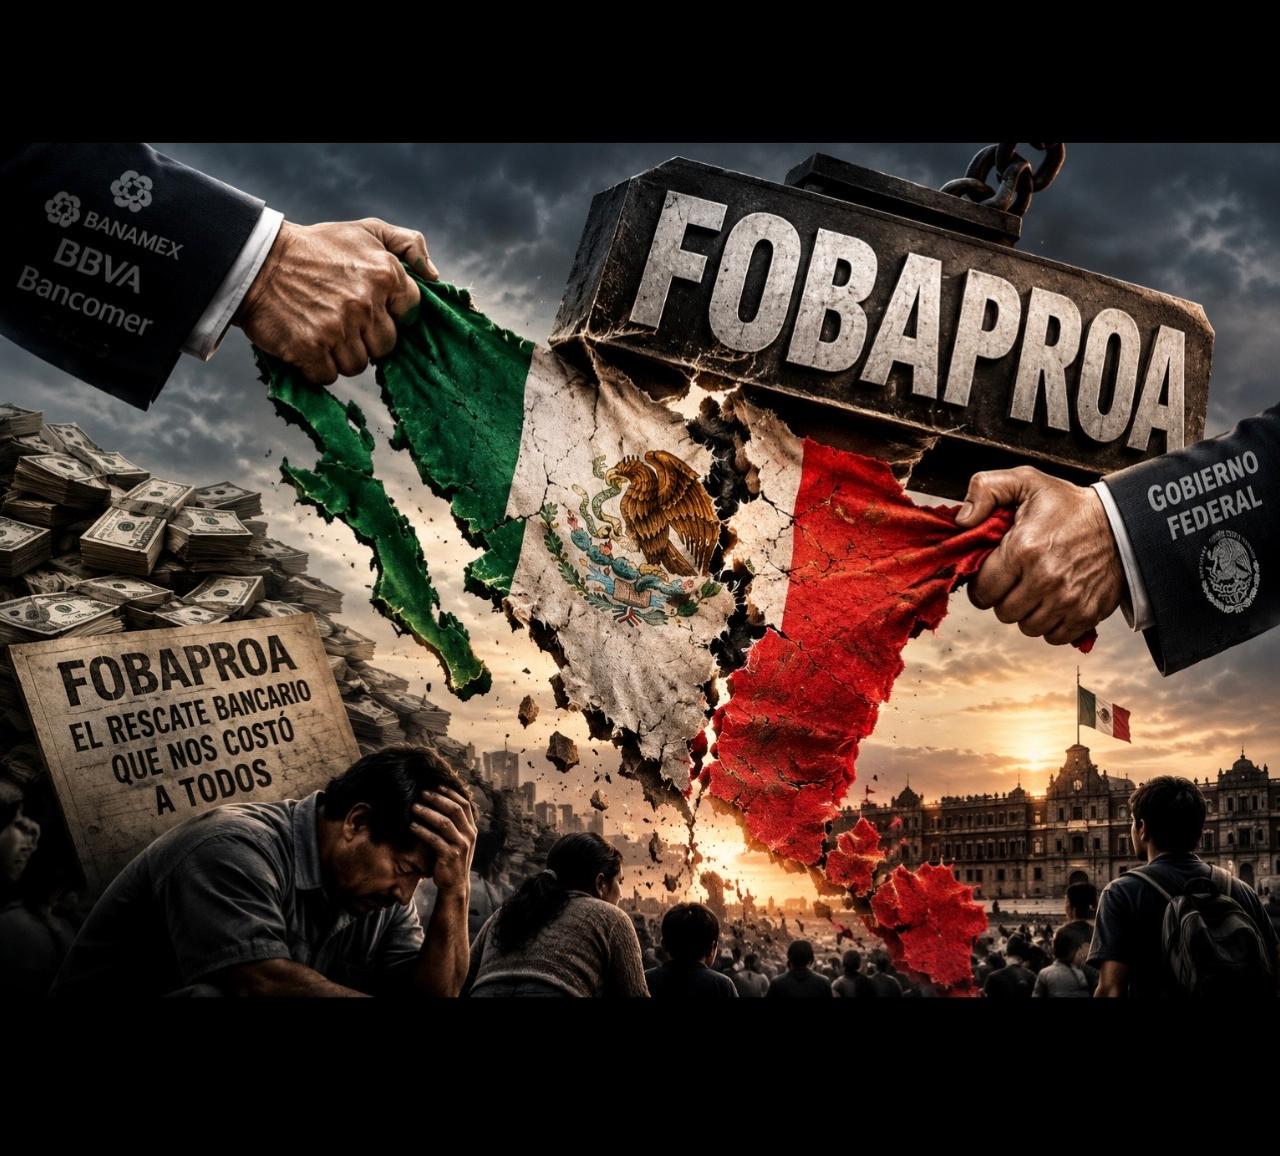
FOBAPROA, 30 años después: una deuda que México sigue administrando y una lección que todavía pesa.
La presidenta Claudia Sheinbaum reabrió una discusión que suele leerse únicamente desde la política. Vista desde la economía, su afirmación apunta a un hecho difícil de ignorar: tres décadas después de la crisis bancaria, el país continúa destinando recursos públicos al servicio de obligaciones heredadas del rescate financiero.
El Fobaproa volvió al centro de la conversación nacional después de que la presidenta Claudia Sheinbaum señalara en Colima que la deuda derivada del rescate bancario de los años noventa continúa siendo una carga para las finanzas públicas y que, bajo el esquema actual, México seguirá enfrentando su costo durante muchos años. La presidenta explicó que el presupuesto público todavía destina recursos al Instituto para la Protección al Ahorro Bancario, el IPAB, y que esos recursos cubren sólo una parte de los intereses, mientras otras obligaciones deben refinanciarse. Su argumento pone sobre la mesa una pregunta económica relevante: ¿qué queda realmente de aquella crisis y cuánto representa hoy para México? La respuesta requiere separar la controversia política de la estructura financiera. Una deuda superior al billón de peso. Al cierre de marzo de 2026, la deuda neta del IPAB ascendía a 1 billón 17 mil 196 millones de pesos, de acuerdo con información oficial de Hacienda y del propio Instituto. Es una cifra considerable. Sin embargo, existe un dato adicional que permite dimensionarla correctamente: actualmente equivale a aproximadamente 2.86% del Producto Interno Bruto mexicano. En diciembre de 1999, la deuda neta del IPAB ascendía a 687 mil 844 millones de pesos, pero representaba 10.78% del PIB. Medida en términos reales, la deuda actual es alrededor de 55% menor que la de 1999. Esto permite entender dos realidades aparentemente contradictorias. México todavía debe más de un billón de pesos en términos nominales, pero el peso de esa obligación respecto al tamaño de la economía ha disminuido sustancialmente. La deuda, por tanto, no ha desaparecido; se ha administrado. ¿Por qué sigue existiendo después de casi 30 años? La propia estrategia financiera del IPAB ayuda a explicarlo. Desde el año 2000, el objetivo gubernamental ha sido mantener los pasivos en una trayectoria sostenible, cubrir el componente real de los intereses y refinanciar obligaciones conforme vencen. Para 2026, el Congreso volvió a autorizar al Instituto a contratar financiamiento o emitir valores exclusivamente para canjear o refinanciar sus obligaciones financieras. Hacienda señala explícitamente que esta estrategia busca cumplir con los compromisos del IPAB provocando el menor impacto posible sobre las finanzas públicas. Desde esta perspectiva, la declaración de la presidenta Sheinbaum tiene una base económica clara: si una parte sustancial del principal continúa refinanciándose en lugar de amortizarse aceleradamente, la obligación puede permanecer durante un periodo muy prolongado. No significa que matemáticamente sea imposible liquidarla, sino que hacerlo requeriría una decisión fiscal distinta y recursos extraordinariamente elevados. Destinar un billón de pesos para eliminarla de manera inmediata implicaría obtener esos recursos mediante reducción de otros gastos, mayores ingresos públicos, utilización de activos financieros o nueva deuda. Por ello, durante administraciones de diferentes signos políticos se ha optado por administrar el pasivo en el tiempo. No todo lo paga directamente el presupuesto. También existe otro elemento importante para entender el funcionamiento actual del IPAB. Las instituciones bancarias pagan cuotas obligatorias al Instituto. Solamente en 2025 aportaron 38 mil 244 millones de pesos, frente a 35 mil 74 millones en 2024 y 32 mil 177 millones en 2023. Hacienda establece además que 75% de las cuotas cobradas a la banca múltiple pueden utilizarse dentro de la estrategia para atender el componente real de la deuda, junto con recuperaciones de activos y recursos presupuestales. Por eso el costo del Fobaproa no debe interpretarse únicamente como una transferencia directa de los contribuyentes hacia los bancos actuales. El sistema financiero participa en el financiamiento del esquema mediante cuotas, aunque la existencia del pasivo continúa teniendo consecuencias sobre las finanzas públicas. El otro lado de la historia: ¿qué se evitó en 1995? Reconocer el costo fiscal tampoco obliga a desconocer el contexto en el que ocurrió el rescate. México enfrentó en 1994 y 1995 simultáneamente una crisis cambiaria, una severa contracción económica y una crisis bancaria. Banco de México reconoce que el problema financiero tuvo que resolverse principalmente mediante mecanismos fiscales y que las autoridades intervinieron para estabilizar al sistema. Desde una perspectiva económica, permitir la caída desordenada de múltiples bancos habría tenido consecuencias potencialmente graves: pérdida de depósitos, interrupción del crédito, problemas en los sistemas de pagos, quiebras empresariales adicionales y una profundización de la recesión. Ese es probablemente el mayor beneficio económico atribuible a la intervención: preservar la continuidad del sistema financiero en un momento de enorme fragilidad. El propio Banco de México señaló posteriormente que las reformas surgidas después de aquella crisis fortalecieron significativamente la regulación y supervisión bancaria mexicana, al grado de que el sistema financiero enfrentó la crisis internacional de 2008 desde una posición considerablemente más sólida. El IPAB actual es también una consecuencia institucional de aquella experiencia. Su función ya no consiste simplemente en administrar obligaciones históricas: garantiza depósitos bancarios y establece mecanismos para resolver instituciones insolventes buscando proteger al ahorrador y preservar la estabilidad del sistema de pagos. ¿Entonces fue bueno o malo el Fobaproa? Desde la economía, la pregunta resulta demasiado simple. Una cosa es reconocer que evitar el colapso del sistema bancario podía ser necesario y otra muy distinta afirmar que todos los mecanismos utilizados, activos incorporados o decisiones tomadas durante el rescate fueron necesariamente los mejores posibles. También es válido cuestionar que una emergencia originada dentro del sistema financiero terminara generando compromisos fiscales que aún permanecen varias décadas después. Precisamente ahí se encuentra la importancia del planteamiento de la presidenta. Más allá de la discusión partidista, Sheinbaum está señalando un problema económico intergeneracional: las decisiones tomadas durante una crisis financiera pueden comprometer presupuestos públicos mucho tiempo después de que la crisis haya terminado. La verdadera dimensión del Fobaproa. Treinta años después, México conserva una deuda neta superior al billón de pesos, aunque su peso respecto a la economía pasó de más de 10% del PIB a menos de 3%. Ambas cosas pueden ser ciertas simultáneamente. El país logró estabilizar su sistema financiero y construir instituciones bancarias más robustas, pero también heredó un pasivo cuya administración continúa consumiendo recursos. Quizá por eso el debate planteado por la presidenta Sheinbaum resulta económicamente pertinente: no se trata únicamente de revisar una decisión tomada hace tres décadas, sino de preguntarnos qué reglas deben existir para evitar que futuras crisis privadas vuelvan a transformarse en obligaciones públicas de largo plazo. La principal lección del Fobaproa no pertenece solamente al pasado. Es una advertencia sobre el futuro: salvar un sistema financiero puede ser necesario; diseñar correctamente quién asume el costo de salvarlo es todavía más importante.