Minería
La derrota de Trump y el futuro del oro y los minerales estratégicos de América Latina: ¿cambiará la política de Estados Unidos?
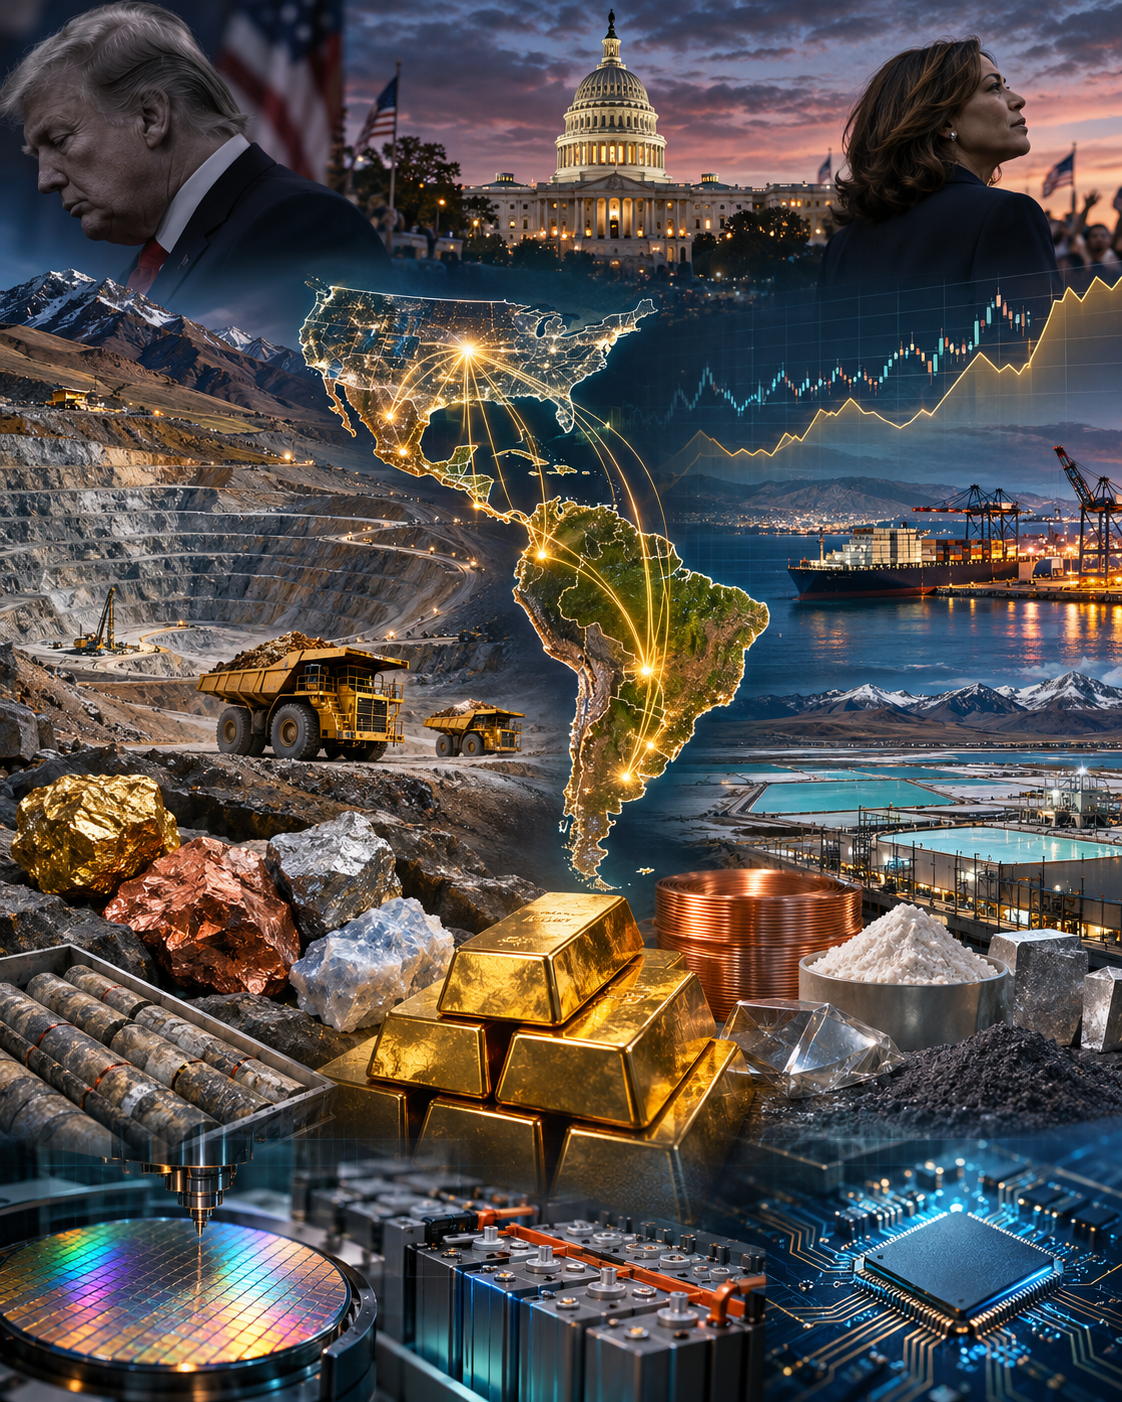
La derrota del Partido Republicano en las elecciones intermedias estadounidenses del 3 de noviembre de 2026, que permitió al Partido Demócrata recuperar el control de ambas cámaras del Congreso, plantea interrogantes sobre el futuro de la política de Estados Unidos hacia los recursos minerales de América Latina. Entre ellos destacan el oro, la plata, el cobre, el litio, las tierras raras y otros materiales indispensables para la industria tecnológica, la seguridad nacional y el funcionamiento de la economía global.
Sin embargo, sería un error interpretar este resultado electoral como el abandono de la estrategia estadounidense para asegurar el acceso a minerales estratégicos. La competencia internacional por estos recursos responde a necesidades estructurales que trascienden los cambios partidistas y que continuarán influyendo sobre las relaciones económicas entre Washington y los países latinoamericanos.
Durante su segunda administración, Donald Trump impulsó una política orientada a fortalecer la seguridad de las cadenas de suministro, reducir la dependencia de China y ampliar el acceso a recursos minerales indispensables para la industria estadounidense. Esta estrategia combinó instrumentos comerciales, acuerdos bilaterales, incentivos industriales y mecanismos de financiamiento destinados a garantizar suministros confiables.
La nueva composición del Congreso podría modificar determinadas condiciones de esta política, particularmente en materia presupuestaria, regulatoria, ambiental y comercial. No obstante, Trump conservará la Presidencia hasta enero de 2029 y mantendrá importantes facultades ejecutivas. En consecuencia, el escenario más relevante para América Latina no es necesariamente un cambio de objetivos, sino una posible transformación de los mecanismos utilizados para alcanzarlos.
El oro merece una atención especial dentro de esta discusión. Históricamente ha representado un activo de reserva, un instrumento de protección patrimonial y una referencia de valor en los mercados financieros internacionales. Su importancia aumenta durante periodos de incertidumbre económica, tensiones geopolíticas, inflación persistente o pérdida de confianza en determinadas monedas.
Pero el oro también posee aplicaciones tecnológicas. Su elevada conductividad eléctrica, resistencia a la corrosión y confiabilidad permiten utilizarlo en contactos electrónicos, semiconductores, circuitos especializados, equipos aeroespaciales, dispositivos médicos y sistemas de comunicaciones.
Aunque el oro no aparece en la lista estadounidense de 60 minerales críticos publicada en 2025, su importancia económica y tecnológica es indiscutible. Esto obliga a distinguir entre su condición de metal precioso, su utilización industrial y su eventual relevancia para la seguridad económica.
La política estadounidense hacia el oro no necesariamente seguirá los mismos mecanismos diseñados para minerales sujetos a riesgos específicos de abastecimiento. Su producción, refinación y comercialización responden a mercados internacionales ampliamente desarrollados, mientras que otros minerales estratégicos enfrentan concentraciones más pronunciadas en sus cadenas productivas.
Además, el comportamiento del precio internacional del oro no depende exclusivamente de las decisiones políticas de Washington. Las tasas de interés reales, la fortaleza del dólar, las compras de bancos centrales, la demanda de inversión y las tensiones internacionales constituyen factores fundamentales.
En este contexto, la derrota republicana podría influir indirectamente sobre el mercado del oro. Una mayor confrontación entre el Congreso y la Presidencia podría incrementar episodios de incertidumbre financiera y favorecer la demanda de activos considerados refugio.
Por el contrario, una mayor estabilidad institucional y una reducción de determinadas tensiones comerciales podrían modificar las preferencias de inversión hacia otros instrumentos financieros. Ninguna de estas posibilidades constituye una garantía sobre la trayectoria futura del precio.
La situación de otros minerales estratégicos presenta características distintas. Estados Unidos mantiene importantes dependencias externas para obtener y procesar materiales utilizados en baterías, semiconductores, sistemas de defensa, vehículos eléctricos, inteligencia artificial y tecnologías energéticas.
De acuerdo con el Servicio Geológico de Estados Unidos, la lista federal de minerales críticos de 2025 comprende 60 materiales, entre ellos cobre, plata, litio, níquel, grafito, galio, germanio, cobalto y diversos elementos de tierras raras.
La preocupación estadounidense se concentra no solamente en la disponibilidad geológica, sino en el control de las etapas de procesamiento y refinación. China mantiene una posición predominante en diversas cadenas industriales, particularmente en el tratamiento de tierras raras y la fabricación de componentes especializados.
Esta dependencia explica por qué la búsqueda de nuevos proveedores constituye una prioridad compartida por importantes sectores políticos estadounidenses. Republicanos y demócratas pueden diferir sobre los mecanismos comerciales, las exigencias ambientales o la intervención gubernamental, pero coinciden ampliamente en la necesidad de fortalecer la seguridad industrial y tecnológica.
América Latina ocupa una posición privilegiada en esta competencia. Chile y Perú destacan por su producción de cobre; Argentina y Chile por sus recursos de litio; Brasil por sus depósitos de tierras raras y niobio; y México por su importancia en plata, cobre, oro y otros minerales industriales.
Estas condiciones convierten a la región en un territorio estratégico para la diversificación de suministros y para la expansión de inversiones mineras vinculadas con cadenas manufactureras internacionales.
Sin embargo, disponer de importantes recursos minerales no garantiza automáticamente inversiones rentables ni desarrollo económico. La viabilidad depende de factores geológicos, tecnológicos, ambientales, financieros y regulatorios que deben evaluarse individualmente.
En febrero de 2026, Estados Unidos y México anunciaron un Plan de Acción sobre Minerales Críticos, destinado a fortalecer la coordinación comercial, identificar materiales de interés compartido y explorar mecanismos que reduzcan las vulnerabilidades de suministro.
Este instrumento constituye un antecedente relevante porque reconoce la importancia de integrar los recursos minerales mexicanos a las necesidades industriales norteamericanas. También contempla posibles mecanismos de estabilización de precios, cooperación tecnológica e identificación de proyectos estratégicos.
Para México, la oportunidad consiste en fortalecer su participación dentro de cadenas productivas que actualmente demandan mayores volúmenes de metales conductores, materiales especializados y componentes industriales.
El país dispone de una tradición minera consolidada, infraestructura productiva y cercanía geográfica con Estados Unidos. Estas ventajas pueden favorecer inversiones en exploración, extracción, procesamiento, refinación y manufactura avanzada.
Sonora destaca particularmente por su actividad minera y su integración económica con Arizona. La región ofrece oportunidades para desarrollar proyectos relacionados con cobre, oro, plata, proveeduría industrial, servicios mineros y tecnologías aplicadas a la transformación de materiales.
Sin embargo, será indispensable fortalecer la certidumbre jurídica, la disponibilidad energética, la infraestructura hidráulica, la seguridad y los procesos regulatorios.
Otros países latinoamericanos también buscan posicionarse frente a la demanda estadounidense. Argentina ha avanzado en mecanismos de cooperación sobre minerales críticos, mientras que Brasil desarrolla proyectos vinculados con tierras raras y nuevas capacidades industriales.
Chile mantiene una posición estratégica en cobre y litio, recursos especialmente importantes para electrificación, infraestructura tecnológica y almacenamiento energético.
La competencia con China constituye un elemento central de este escenario. Durante las últimas décadas, empresas chinas han fortalecido su presencia latinoamericana mediante inversiones mineras, financiamiento, participación accionaria y contratos de suministro.
Para Estados Unidos, diversificar estas cadenas representa una cuestión económica y de seguridad nacional. Para los países latinoamericanos, la competencia entre distintas fuentes de inversión puede ampliar sus alternativas de financiamiento y negociación.
No obstante, también plantea el desafío de evitar nuevas formas de dependencia concentradas en compradores, tecnologías o mercados específicos.
Desde la perspectiva de la industria minera, la nueva composición del Congreso estadounidense podría influir sobre los instrumentos financieros utilizados para desarrollar proyectos estratégicos.
Los créditos gubernamentales, las garantías, los incentivos industriales y los contratos de compra futura de producción, conocidos como offtake agreements, podrían ser revisados o condicionados a requisitos adicionales de transparencia, cumplimiento ambiental y trazabilidad.
Estos cambios no afectarían necesariamente de igual manera a todos los minerales. Los proyectos auríferos dependen principalmente de sus fundamentos geológicos, costos de producción, precios internacionales y acceso a financiamiento, mientras que determinados proyectos de minerales críticos podrían beneficiarse de programas específicos de seguridad de suministros.
Para empresas del sector, como C3 Bullion, esta distinción resulta fundamental al evaluar oportunidades de inversión y desarrollo.
La valorización de un proyecto minero no puede sustentarse exclusivamente en expectativas geopolíticas o en el aumento potencial de la demanda. Debe apoyarse en información geológica verificable, derechos mineros claros, estudios técnicos confiables, análisis económicos y capacidad para transformar recursos en producción comercial.
También resulta necesario distinguir entre recursos minerales, reservas económicamente explotables y proyectos que todavía requieren exploración adicional. La existencia de mineralización no equivale automáticamente a una mina viable.
En el caso del oro, será especialmente importante evaluar la evolución de los precios internacionales, los costos energéticos, la recuperación metalúrgica, la infraestructura disponible y las posibilidades de comercialización.
En los minerales tecnológicos, además de estos factores, deberán considerarse las especificaciones de calidad, la disponibilidad de procesamiento especializado y los acuerdos de suministro con consumidores industriales.
El nuevo escenario político estadounidense podría generar tres posibilidades: continuidad de las políticas estratégicas bajo mayor supervisión legislativa; reorientación parcial de incentivos hacia proyectos con mayores compromisos ambientales e industriales; o confrontación institucional que retrase decisiones de financiamiento y aumente la incertidumbre regulatoria.
Para América Latina, cualquiera de estas alternativas exigirá fortalecer las capacidades de negociación, diversificar mercados y promover proyectos responsables que generen beneficios económicos locales.
La derrota electoral de Trump representa un cambio significativo en el equilibrio político estadounidense, pero no elimina la importancia estratégica de los minerales latinoamericanos. El oro continuará desempeñando su doble función como activo financiero y material de aplicación tecnológica, mientras que la plata, el cobre, el litio, las tierras raras y otros minerales seguirán siendo esenciales para las industrias avanzadas.
La verdadera oportunidad para México y América Latina consiste en superar gradualmente el modelo de exportación de materias primas y avanzar hacia actividades de mayor valor agregado, incorporando procesamiento, tecnología, conocimiento y servicios especializados.
La conclusión es que la derrota de Trump puede modificar las condiciones políticas, comerciales y financieras del acceso estadounidense a los recursos minerales latinoamericanos, pero no elimina las necesidades estructurales que impulsan su demanda.
En la nueva economía mundial, la riqueza mineral seguirá siendo una ventaja estratégica. Sin embargo, los mayores beneficios corresponderán a quienes sean capaces de transformar esa riqueza en proyectos rentables, cadenas industriales competitivas, empleos especializados y desarrollo económico sostenible.
El futuro de América Latina no dependerá solamente de cuánto oro o cuántos minerales estratégicos posea, sino de su capacidad para administrarlos, financiarlos, transformarlos y comercializarlos con visión de largo plazo.