Sector Laboral
¿Más salario y menos impuestos? El debate que puede mejorar el ingreso de los trabajadores mexicanos
Una oportunidad para fortalecer el poder adquisitivo de las familias, impulsar la competitividad empresarial y construir una economía con mejores empleos.
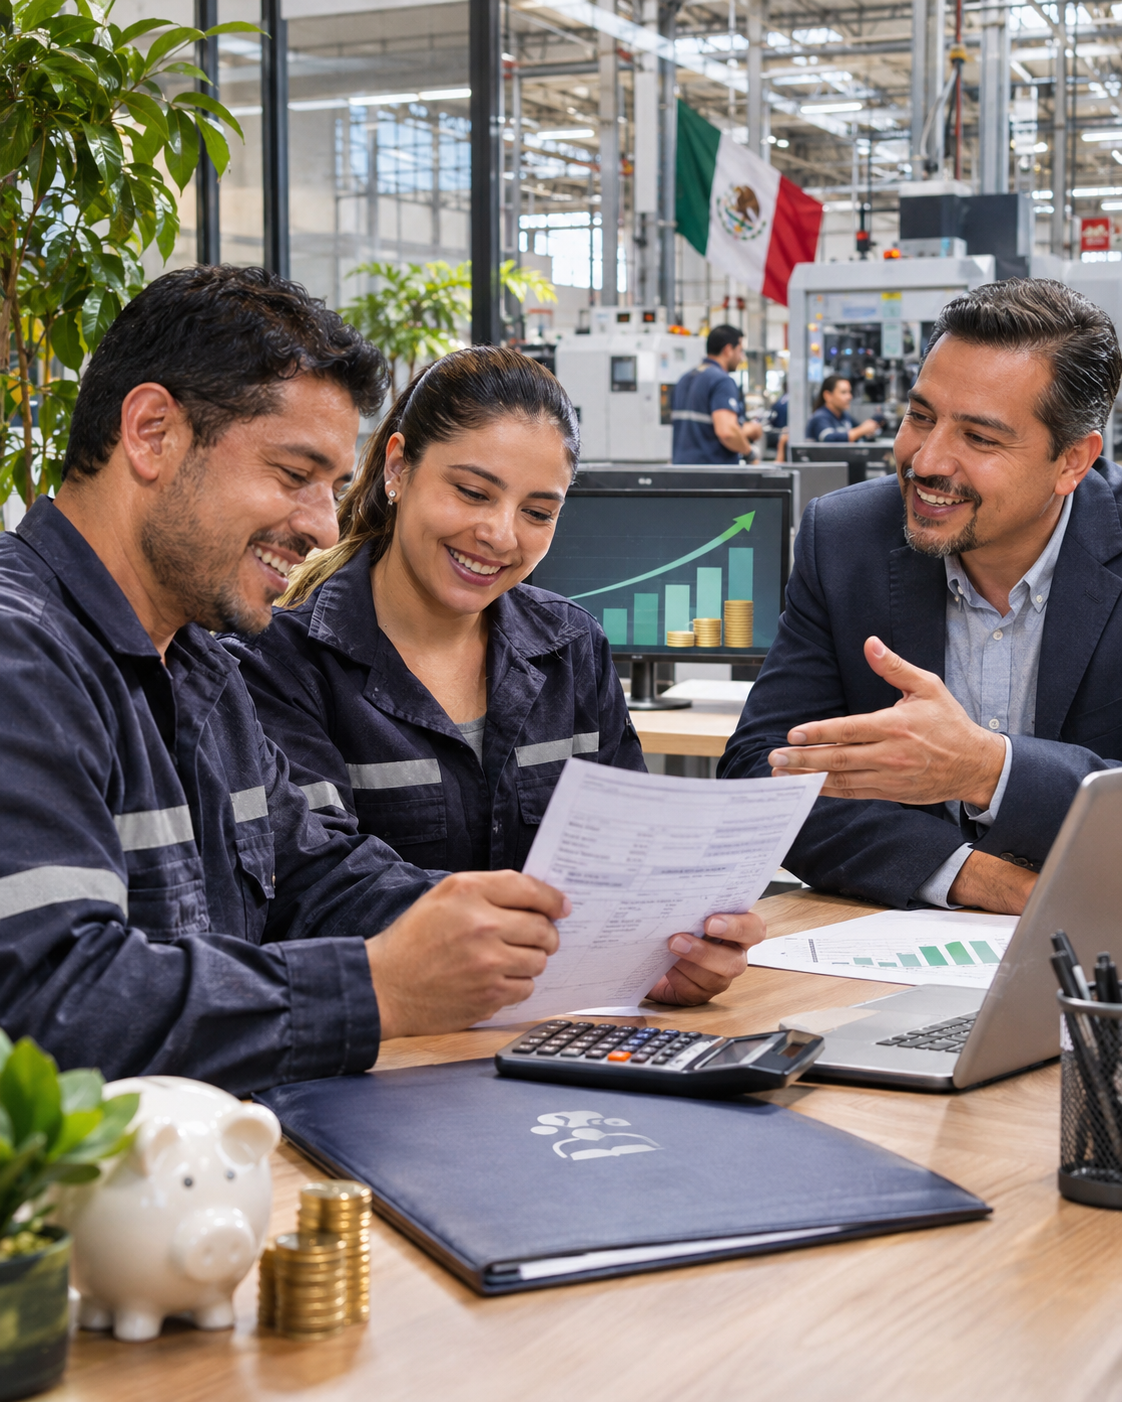
México tiene ante sí una oportunidad importante para avanzar hacia una economía en la que trabajar signifique vivir mejor y en la que las empresas encuentren condiciones favorables para crecer, invertir y generar empleos de calidad. La discusión sobre reducir los impuestos aplicados a determinadas prestaciones laborales representa una posibilidad de acercarnos a ese objetivo mediante acuerdos entre trabajadores, empresarios y autoridades.
Durante los últimos años, el país ha experimentado una recuperación significativa del salario mínimo. Sin embargo, el debate comienza a trasladarse hacia una pregunta igualmente importante: ¿cómo lograr que una mayor proporción de los ingresos generados por el trabajo llegue efectivamente a los hogares mexicanos?
La propuesta de Tereso Medina Ramírez, secretario general de la Confederación de Trabajadores de México (CTM), de eliminar gradualmente el Impuesto Sobre la Renta (ISR) sobre horas extras, aguinaldo, prestaciones vacacionales y participación de los trabajadores en las utilidades, abre una discusión que merece atención.
A esta iniciativa se suma Juan José Sierra Álvarez, presidente nacional de Coparmex, quien ha respaldado la deducibilidad total de las prestaciones laborales y solicitado revisar las tarifas del ISR para proteger el beneficio de los incrementos salariales.
La coincidencia entre ambas organizaciones resulta alentadora porque demuestra que trabajadores y empresarios pueden encontrar objetivos compartidos. El desafío consiste en convertir ese entendimiento en una política que aumente el ingreso disponible, estimule la productividad y preserve los recursos necesarios para financiar los servicios públicos.
México ha avanzado en la recuperación salarial Los resultados de la política salarial muestran que es posible mejorar las remuneraciones cuando existen objetivos claros y acuerdos entre los sectores productivos.
De acuerdo con la Comisión Nacional de los Salarios Mínimos (Conasami), el salario mínimo general aumentó 13% en 2026, al pasar de 278.80 a 315.04 pesos diarios. En la Zona Libre de la Frontera Norte, el incremento fue de 5%, hasta alcanzar 440.87 pesos diarios.
Esto equivale aproximadamente a 9,582 pesos mensuales en la zona general y 13,410 pesos en la frontera, calculados mediante el promedio anual de días por mes. Según estimaciones oficiales, el incremento de 2026 beneficia directamente a alrededor de 8.5 millones de trabajadores.
Son avances importantes que deben reconocerse. Sin embargo, también debemos considerar que los gastos familiares continúan aumentando. El INEGI reportó una inflación anual de 3.45% en septiembre de 2026, mientras que en la primera quincena de octubre alcanzó 3.62%.
El reto consiste, por tanto, en consolidar la recuperación salarial y extenderla a los trabajadores que perciben remuneraciones superiores al mínimo, pero que también enfrentan presiones sobre sus presupuestos familiares.
El verdadero salario es el que llega al hogar Cuando una empresa incrementa el salario de un trabajador, no necesariamente aumenta en la misma proporción el dinero que este recibe después de impuestos.
Esto ocurre porque México utiliza un ISR progresivo, con tasas marginales que aumentan conforme crece el ingreso gravable. Es importante aclarar que pasar a un rango superior no significa que todo el salario pague automáticamente una tasa mayor; únicamente el ingreso correspondiente a cada tramo se grava conforme a la tarifa aplicable.
Existe además un mecanismo legal de actualización de las tarifas cuando la inflación acumulada supera determinados niveles. De hecho, las tarifas del ISR fueron actualizadas para 2026. Por ello, el debate no debe partir de la idea de que permanecen completamente congeladas, sino de analizar si su actualización, estructura y periodicidad protegen suficientemente el poder adquisitivo.
También conviene precisar que la legislación establece que no se efectúe retención del ISR a quienes únicamente perciben un salario mínimo general en el mes.
La discusión resulta particularmente relevante para trabajadores de ingresos bajos y medios superiores al mínimo, cuya capacidad de ahorro puede verse limitada por el conjunto de gastos familiares.
El bienestar económico no depende exclusivamente del salario anunciado en un contrato, sino de cuánto dinero queda disponible para alimentación, vivienda, transporte, educación, salud y ahorro.
Prestaciones laborales: reconocer mejor el esfuerzo Uno de los aspectos más interesantes de la propuesta sindical es su orientación hacia las prestaciones que complementan el salario ordinario.
Actualmente, la Ley del ISR ya contempla exenciones parciales y límites específicos para conceptos como aguinaldo, prima vacacional, reparto de utilidades y horas extras. La propuesta consiste en ampliar esos beneficios fiscales hasta permitir, en determinados casos, su exención total.
Es importante distinguir entre el salario ordinario que se recibe durante las vacaciones y la prima vacacional, pues su tratamiento fiscal no es idéntico.
La iniciativa de la CTM contempla una aplicación gradual, comenzando posiblemente por las horas extraordinarias, lo que permitiría evaluar sus resultados antes de extenderla a otras prestaciones.
Imaginemos, únicamente como ejemplo ilustrativo, que un trabajador recibe 2,000 pesos adicionales sujetos íntegramente a una tasa marginal de 20%. Si ese ingreso quedara totalmente exento, conservaría aproximadamente 400 pesos adicionales que antes se destinaban al impuesto.
El beneficio real dependería del salario, las exenciones existentes y las reglas de cálculo correspondientes, pero el ejemplo muestra por qué una reforma bien diseñada puede tener efectos tangibles.
Para muchas familias, unos cientos de pesos adicionales representan mejores posibilidades de atender gastos escolares, comprar alimentos, cubrir servicios o comenzar a ahorrar.
No se trata simplemente de pagar menos impuestos, sino de reconocer que el trabajo adicional, las prestaciones contractuales y la participación en los resultados empresariales pueden contribuir directamente al bienestar familiar.
Las empresas también pueden beneficiarse La posición de Coparmex incorpora un elemento fundamental: una política que favorezca al trabajador también debe considerar la capacidad económica de las empresas que generan los empleos.
Actualmente, el artículo 28 de la Ley del ISR establece limitaciones a la deducción de pagos que constituyen ingresos exentos para los trabajadores. Dependiendo de las condiciones previstas por la legislación, la parte no deducible puede representar 47% o 53% de esas erogaciones.
Por ello, avanzar hacia su deducibilidad al 100% podría representar un incentivo para que las empresas mantengan o amplíen prestaciones laborales.
Esto adquiere especial importancia para las micro, pequeñas y medianas empresas, que enfrentan dificultades para financiar incrementos salariales, capacitación, tecnología y nuevas contrataciones.
Una menor carga fiscal asociada a determinadas prestaciones podría liberar recursos para modernizar instalaciones, mejorar procesos productivos y fortalecer la estabilidad laboral.
También podría facilitar acuerdos entre empresas y trabajadores basados en productividad, capacitación y mejores resultados.
Sin embargo, una deducción no equivale automáticamente a recibir de vuelta el monto completo de una prestación. Su beneficio depende de las condiciones fiscales y de las utilidades gravables de cada empresa.
La posibilidad de apoyar simultáneamente a trabajadores y empleadores constituye precisamente uno de los aspectos más prometedores de esta discusión.
El desafío de proteger las finanzas públicas Toda propuesta de reducción de impuestos debe acompañarse de una evaluación responsable de sus efectos sobre la recaudación.
Según el Servicio de Administración Tributaria, durante 2025 México recaudó aproximadamente 2.89 billones de pesos por ISR, considerando las distintas fuentes sujetas a este impuesto. Entre enero y agosto de 2026, la recaudación por el mismo concepto alcanzó aproximadamente dos billones de pesos.
Estas cantidades muestran la importancia del ISR para financiar infraestructura, educación, salud, seguridad y otros servicios públicos. No representan exclusivamente impuestos sobre salarios ni permiten calcular, por sí mismas, el costo de las exenciones propuestas.
Una reforma bien diseñada debería comenzar por identificar cuántos trabajadores resultarían beneficiados, cuál sería el ingreso adicional promedio por nivel salarial y qué reducción de recaudación enfrentaría el gobierno.
También tendría que estimarse el efecto conjunto de ampliar las exenciones a los trabajadores y permitir mayores deducciones a las empresas.
El incremento del consumo derivado de un mayor ingreso disponible podría generar actividad económica y recaudación indirecta, aunque no debe suponerse que esos efectos compensarían automáticamente los recursos fiscales perdidos.
Por ello, la gradualidad propuesta resulta razonable: permite medir resultados, corregir desviaciones y preservar la estabilidad de las finanzas públicas.
Más ingreso disponible puede impulsar la economía Cuando los trabajadores conservan una mayor parte de sus ingresos, pueden aumentar su consumo, reducir deudas y fortalecer su ahorro.
Ese dinero circula principalmente en actividades cercanas a las familias: comercios, transporte, restaurantes, servicios personales y pequeños establecimientos.
En regiones como Sonora y la frontera norte, donde la actividad industrial, comercial y de servicios mantiene una relación estrecha con el mercado estadounidense, fortalecer el ingreso disponible podría contribuir a dinamizar las economías locales.
Una mayor demanda puede beneficiar a los negocios y, cuando existe capacidad productiva suficiente, estimular nuevas contrataciones e inversiones.
No obstante, el crecimiento sostenible requiere que mejores remuneraciones vayan acompañadas de productividad, infraestructura, capacitación y certidumbre económica.
El objetivo no debe ser únicamente distribuir mejor el ingreso existente, sino crear condiciones para que empresas y trabajadores puedan generar mayor riqueza.
La formalidad laboral debe formar parte del acuerdo La discusión fiscal también debe considerar un problema estructural: la elevada informalidad laboral.
Según la Encuesta Nacional de Ocupación y Empleo del INEGI, en septiembre de 2026 el 54.3% de la población ocupada trabajaba en condiciones de informalidad.
Esto significa que una parte muy importante de los trabajadores no se beneficiaría directamente de una reforma enfocada exclusivamente en las prestaciones de empleos formales.
Por esa razón, la propuesta podría complementarse con incentivos para formalizar empresas y trabajadores, simplificar obligaciones administrativas y facilitar el acceso a la seguridad social.
Especial atención merecen los pequeños negocios, que muchas veces enfrentan costos de cumplimiento desproporcionados respecto de su tamaño.
Una política integral debería hacer más atractivo contratar formalmente, ofrecer prestaciones y desarrollar trayectorias laborales estables.
Una agenda de acuerdos y beneficios compartidos México podría construir una reforma gradual mediante cuatro compromisos fundamentales: ampliar de manera focalizada las exenciones de prestaciones laborales; revisar periódicamente las tarifas del ISR y sus efectos distributivos; mejorar los incentivos fiscales para las empresas que ofrecen prestaciones; y evaluar los resultados con transparencia.
La prioridad debería ser beneficiar a quienes enfrentan mayores restricciones económicas, sin crear ventajas desproporcionadas para ingresos elevados.
También sería conveniente establecer mecanismos que permitan comprobar si los recursos fiscales liberados se traducen efectivamente en mejores condiciones laborales, mayor formalidad e inversión productiva.
La participación de sindicatos, organizaciones empresariales, autoridades hacendarias y especialistas permitiría construir acuerdos técnicamente sólidos y socialmente legítimos.
El diálogo entre CTM y Coparmex ofrece una oportunidad para recuperar una visión compartida del desarrollo económico, en la que la competitividad empresarial y el bienestar de los trabajadores no se consideren objetivos opuestos.
Una oportunidad para construir prosperidad compartida México necesita empresas rentables, innovadoras y capaces de competir internacionalmente. También necesita trabajadores que encuentren en su esfuerzo cotidiano la posibilidad de mejorar sus condiciones de vida y ofrecer mayores oportunidades a sus familias.
Ambas aspiraciones son compatibles y pueden reforzarse mutuamente.
La recuperación salarial de los últimos años demuestra que existen espacios para avanzar mediante acuerdos. El siguiente desafío consiste en perfeccionar los instrumentos fiscales para que el crecimiento de las remuneraciones se traduzca en bienestar duradero.
Reducir responsablemente determinados impuestos al trabajo, incentivar prestaciones y fortalecer la productividad pueden convertirse en herramientas para lograrlo.
El verdadero éxito de esta discusión no estará solamente en aprobar nuevas exenciones, sino en construir una economía donde las empresas encuentren razones para invertir y los trabajadores reciban una recompensa cada vez mayor por su esfuerzo.
Porque una economía fuerte necesita empresas que prosperen y trabajadores que también puedan prosperar.