Finanzas y Mercados
PARAGUAY: CUANDO UNA CRISIS BANCARIA SACUDE AL GOBIERNO Y PONE EN RIESGO LOS AHORROS DE MILLONES
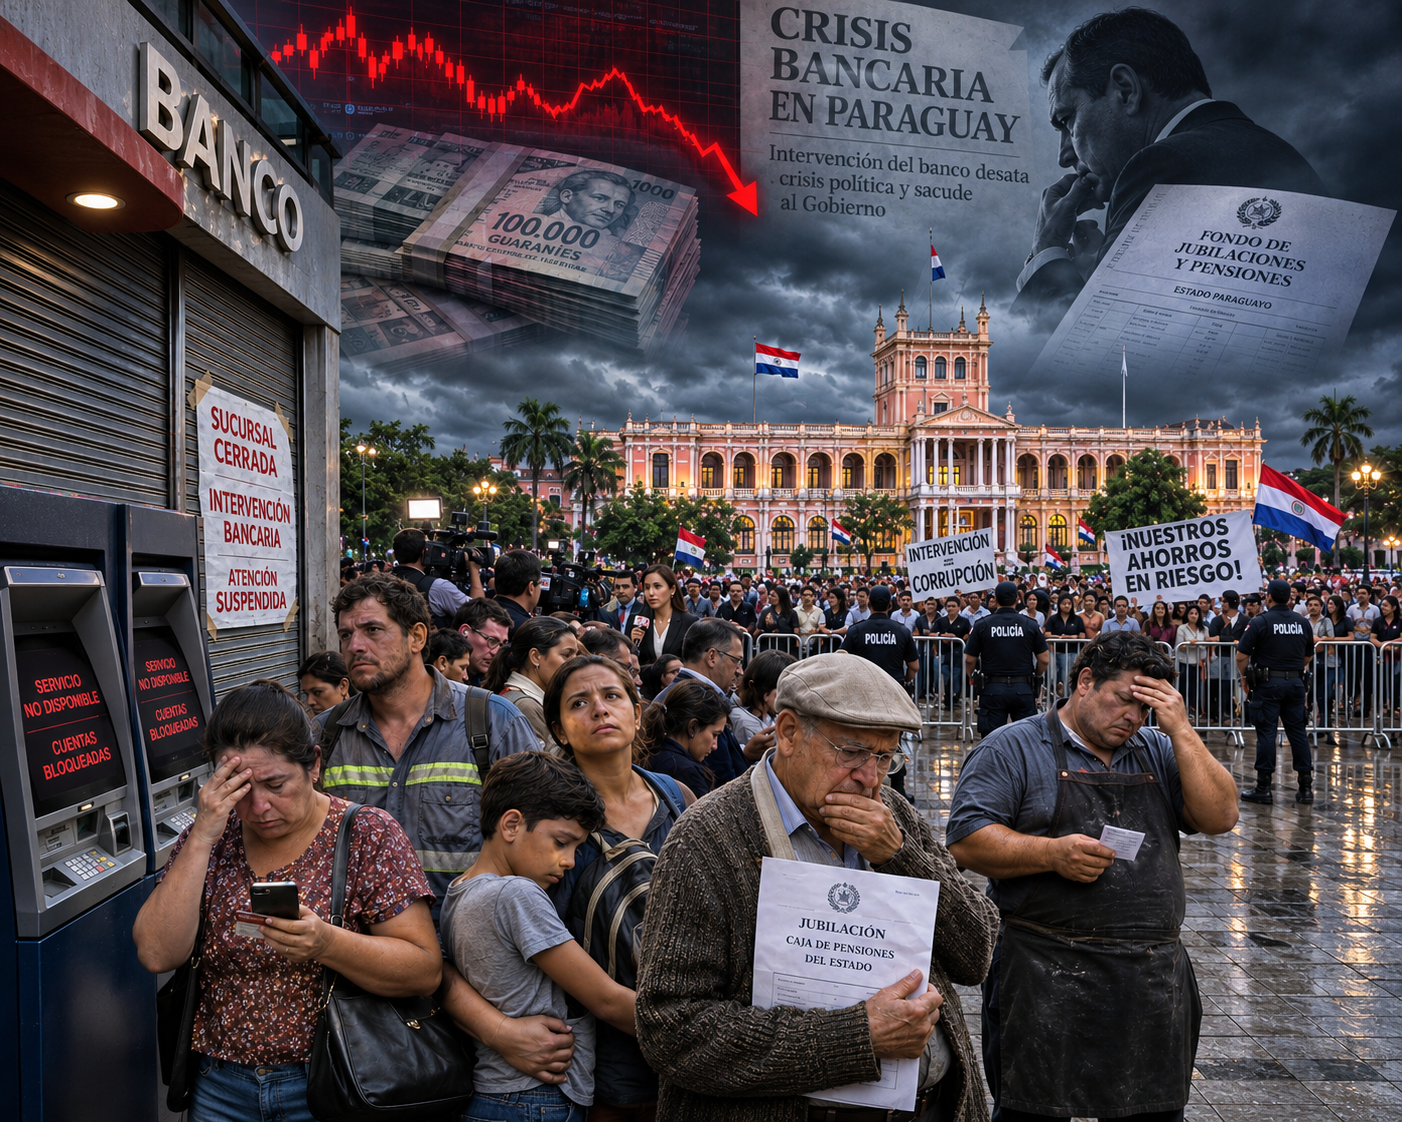
La intervención de Ueno Bank provocó una crisis financiera y política que terminó con la destitución del presidente Santiago Peña. El caso revela los riesgos de una supervisión insuficiente, el manejo de recursos públicos y la pérdida de confianza en las instituciones.
La confianza es uno de los bienes más valiosos de cualquier sistema financiero. Cuando una persona deposita sus ahorros en un banco, espera que su dinero esté seguro y disponible cuando lo necesite. Sin embargo, lo ocurrido en Paraguay durante los primeros días de noviembre de 2026 demuestra que los problemas de una institución bancaria pueden extenderse rápidamente a las familias, las empresas y hasta la estabilidad política de un país.
La intervención de Ueno Bank, una de las instituciones financieras con mayor número de clientes en Paraguay, dejó a miles de personas sin acceso inmediato a sus recursos, generó preocupación por el dinero de organismos públicos y provocó una crisis política que culminó con la destitución del presidente Santiago Peña el 6 de noviembre. El caso plantea una pregunta que interesa a toda América Latina: ¿qué sucede cuando un banco crece rápidamente, concentra importantes recursos y sus controles no logran garantizar la seguridad del dinero depositado?
El problema comenzó en los bancos, pero llegó a los hogares
Ueno Bank había alcanzado aproximadamente 2.9 millones de clientes en un país de poco más de seis millones de habitantes. Su crecimiento, impulsado por servicios financieros digitales y una amplia expansión comercial, lo convirtió en una institución de gran importancia para la vida cotidiana de muchos paraguayos. Sin embargo, detrás de esa expansión comenzaron a aparecer problemas que terminaron comprometiendo su estabilidad.
El 3 de noviembre, el Banco Central del Paraguay anunció el inicio de un procedimiento de intervención y resolución, después de comprobar que el nivel de solvencia del banco había caído por debajo de la mitad del mínimo legal requerido. En palabras sencillas, la institución ya no contaba con suficiente capital para respaldar adecuadamente los riesgos de sus operaciones. Las autoridades también identificaron problemas relacionados con créditos otorgados a empresas vinculadas con sus propietarios, deficiencias en la documentación financiera y dificultades para disponer de recursos suficientes.
La situación era especialmente delicada porque Ueno Bank también concentraba importantes depósitos de instituciones públicas. Diversos reportes situaban estos recursos alrededor de 850 millones de dólares, incluyendo fondos del Instituto de Previsión Social, responsable de pensiones y servicios de seguridad social. Así, el problema dejó de afectar solamente a clientes particulares: también surgieron dudas sobre la protección de recursos destinados a jubilados, trabajadores y servicios públicos.
¿Qué sucedió con los ahorradores?
La suspensión de las operaciones bancarias provocó incertidumbre entre los clientes. Para una familia, no poder retirar sus ahorros puede significar dificultades para comprar alimentos o pagar servicios; para un pequeño negocio, puede representar la imposibilidad de pagar salarios o proveedores. Aunque una parte importante de los depósitos cuenta con protección legal, disponer de una garantía no significa necesariamente recibir el dinero de manera inmediata.
En Paraguay, el Fondo de Garantía de Depósitos protege los recursos elegibles hasta por 75 salarios mínimos, equivalentes actualmente a 228.3 millones de guaraníes por depositante y por institución. Además, las autoridades aprobaron anticipos de hasta 40 salarios mínimos, aproximadamente 121.76 millones de guaraníes. El 5 de noviembre comenzó una primera etapa de pagos dirigida a clientes con depósitos de hasta diez millones de guaraníes que cumplieran determinados requisitos.
Estas medidas buscan aliviar las dificultades de los ahorradores y evitar que el temor provoque retiros masivos de dinero en otros bancos. Sin embargo, todavía deberán resolverse los casos de depósitos mayores, los recursos públicos comprometidos y las posibles pérdidas derivadas de las operaciones de la institución. La diferencia entre tener una garantía y recuperar efectivamente todos los recursos es fundamental para comprender el problema.
La crisis alcanzó al presidente Santiago Peña
El caso adquirió una dimensión política por los anteriores vínculos empresariales del presidente Santiago Peña con el Grupo Vázquez, relacionado con Ueno Bank. Peña afirmó que había vendido su participación empresarial en marzo de 2025 y negó haber cometido irregularidades. No obstante, las investigaciones y los cuestionamientos sobre la supervisión bancaria, los préstamos a empresas relacionadas y la colocación de fondos públicos intensificaron la presión sobre su gobierno.
La crisis también alcanzó al Banco Central del Paraguay, cuyo presidente, Carlos Carvallo, presentó su renuncia. Mientras aumentaban las protestas y las investigaciones sobre posibles irregularidades financieras, Peña anunció el 5 de noviembre que dejaba la Presidencia. Sin embargo, el Congreso no pudo tramitar inicialmente su renuncia por falta de cuórum y avanzó en un juicio político.
El 6 de noviembre, el Senado aprobó la destitución de Santiago Peña por mal desempeño de sus funciones. Posteriormente, el exmandatario fue detenido por disposición de las autoridades en el marco de las investigaciones, mientras el vicepresidente Pedro Alliana asumió la Presidencia del país. Es importante distinguir entre las decisiones políticas, las investigaciones penales y las responsabilidades individuales que todavía deberán determinar los tribunales.
La consecuencia económica más preocupante es que la crisis no solamente afecta al banco intervenido. También puede perjudicar la confianza de inversionistas nacionales y extranjeros, presionar el valor de la moneda y elevar el costo del financiamiento del gobierno y de las empresas. Si estas condiciones persisten, podrían reducirse las inversiones, el crédito y la actividad económica. Por ello, la rapidez y transparencia con que se devuelvan los depósitos y se aclaren las responsabilidades serán decisivas para recuperar la estabilidad.
Las lecciones económicas para América Latina
El caso paraguayo deja enseñanzas que van más allá de sus fronteras. La primera es que el crecimiento acelerado de un banco no garantiza su fortaleza financiera. Una institución puede atraer millones de clientes y ofrecer servicios modernos, pero si concede créditos riesgosos, concentra demasiado dinero en determinadas operaciones o no mantiene suficiente capital, puede enfrentar problemas graves.
La segunda lección es la importancia de una supervisión bancaria independiente. Las autoridades deben vigilar continuamente cómo prestan dinero los bancos, cuáles son sus riesgos y qué relaciones existen entre sus propietarios y las empresas que reciben financiamiento. La tecnología facilita muchas operaciones financieras, pero no sustituye la responsabilidad administrativa ni los controles internos.
Una tercera enseñanza se relaciona con el manejo del dinero público. Los recursos destinados a pensiones, salud y otros servicios esenciales deben administrarse con criterios de seguridad, transparencia y diversificación. Concentrar cantidades importantes en una sola institución aumenta el riesgo de que sus problemas afecten directamente a la sociedad.
Finalmente, existe un riesgo que ningún país debe subestimar: la pérdida de confianza puede extenderse a otras instituciones, aunque sus finanzas sean saludables. Cuando la población comienza a desconfiar de los bancos, puede intentar retirar sus depósitos de manera simultánea, generando problemas de liquidez y agravando la incertidumbre. Por eso, una respuesta rápida, información clara y mecanismos confiables de protección del ahorro son indispensables para evitar consecuencias mayores.
¿Puede suceder algo similar en México?
México cuenta con instituciones encargadas de vigilar el sistema financiero, entre ellas la Comisión Nacional Bancaria y de Valores, el Banco de México y el Instituto para la Protección al Ahorro Bancario, conocido como IPAB. Este último protege determinados depósitos bancarios hasta por 400 mil UDIS por persona y por banco, cantidad que en septiembre de 2026 equivalía aproximadamente a 3.53 millones de pesos.
Esta protección representa una garantía importante para los ahorradores, aunque no cubre todas las inversiones ni todos los productos financieros. Por ello, es conveniente conocer qué tipo de institución recibe nuestro dinero, cuáles son las condiciones de protección y qué riesgos asumimos al invertir.
La experiencia paraguaya también recuerda la importancia de evitar una concentración excesiva de recursos, especialmente cuando se trata de fondos públicos o de ahorro para el retiro. Ningún sistema financiero está completamente libre de riesgos, pero una supervisión efectiva, reglas claras y autoridades independientes pueden reducir considerablemente la posibilidad de una crisis.
Para México, la enseñanza no debe interpretarse como una señal de alarma sobre sus bancos, sino como un recordatorio de que la estabilidad financiera requiere vigilancia permanente y decisiones responsables.
La confianza también es capital
La crisis de Ueno Bank demuestra que los problemas financieros pueden tener consecuencias mucho más amplias que las pérdidas de una institución. Cuando se pone en duda la seguridad de los depósitos, las familias sienten amenazado su patrimonio, las empresas enfrentan dificultades para operar y las autoridades pueden perder credibilidad.
Paraguay tendrá ahora el desafío de proteger a sus ahorradores, recuperar los recursos comprometidos, esclarecer las responsabilidades y reconstruir la confianza en sus instituciones. El resultado dependerá tanto de las soluciones financieras como de la capacidad de las nuevas autoridades para actuar con transparencia y apego a la ley.
La principal enseñanza para América Latina es que la modernización bancaria y el crecimiento económico deben estar acompañados de controles sólidos, supervisión independiente y una administración responsable del dinero público.
Porque la confianza tarda muchos años en construirse, pero puede perderse en unos cuantos días. Y cuando un banco pone en riesgo los ahorros de millones de personas, el problema deja de ser solamente financiero: se convierte en un asunto de responsabilidad pública, estabilidad económica y bienestar social.